「副業で口座に入ったお金、全部使っていいの?」
「いくら税金用によけておくべき?」
そんなふうに悩んでいませんか?
結論、副業収入を全額そのまま使ってはいけません。
入金されたお金の中には、来年自分で支払うべき税金が含まれているからです。
とはいえ、「税金と貯金のために1円も使えない」ではモチベーションが続きませんよね?
もちろん、副業で稼いだお金は使って大丈夫です。
無理に我慢する必要はありません。
大切なのは、割合で迷うのではなく「税金 → 使う → 貯金 → 投資」という正しい順番で機械的に仕分けること。
そして、本記事が提唱する最大の特徴は「税金をよけた直後に、まず1割を家族へ還元する」という点です。
あらかじめ「堂々と使える枠」を確保するからこそ、罪悪感なく家族を喜ばせることができ、副業のモチベーションも保ち続けられます。
本記事では、翌年に慌てない税金の取り置き目安から、家族に還元しながら安全に資産を増やす「4つの箱」の振り分け術まで詳しく解説していきます。
この記事を最後まで読めば、税金で慌てる不安をゼロにしつつ、家族の笑顔も将来の資産もしっかり増やせる「正しいお金の残し方」が実践できるようになっているはずです。
ぜひ最後まで読んで、入金直後の仕分けルールを一緒に整えていきましょう。
副業収入は全部使っていい?
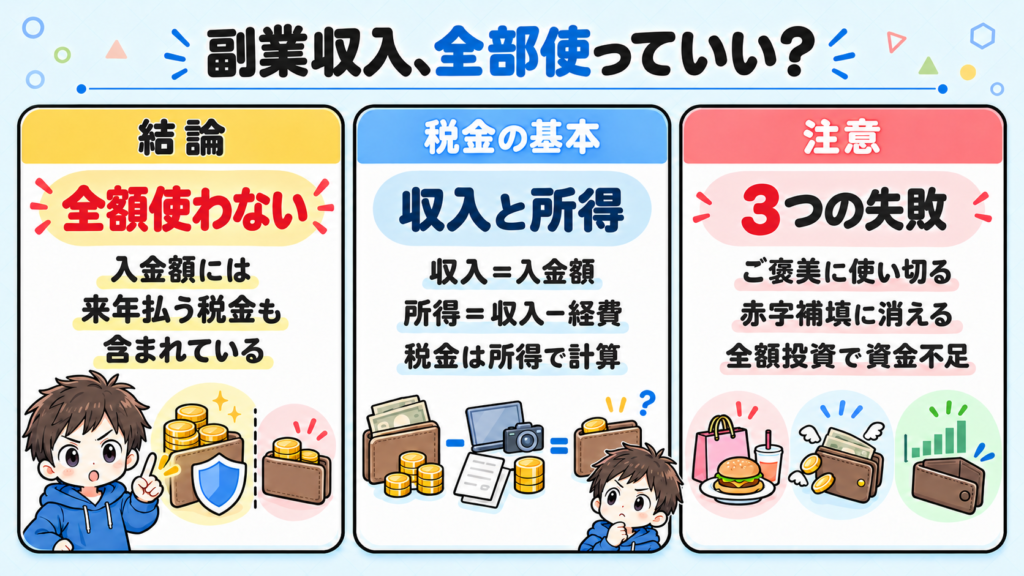
結論から言うと、副業で入ったお金をそのまま全額使ってはいけません。
副業の収入には、「来年、自分で払わなければいけない税金」がそのまま含まれているからです。
副業収入は「税金を引かれる前」に振り込まれる
ふだん会社から受け取る給料は、税金や社会保険料があらかじめ差し引かれた「手取り」です。
そのため、口座に入ったお金はすべて使っても困ることはありませんでした。
しかし、副業の収入は仕組みがまったく異なります。
クラウドソーシングや業務委託などの報酬は、経費や税金が一切引かれていない金額がそのまま入金されます。
ここで注意したいのが、「振り込まれたお金の全額に税金がかかるわけではない」という点です。
税金は「収入」ではなく「所得」を基準に計算されます。
来年支払う税金は、この「所得」をもとに決められ、あとから自分で納めなければなりません。
つまり、いま口座に入っている副業収入の中には、「来年払うべき税金」が最初から混ざっているのです。
副業収入が手元に残らない「3つの失敗パターン」
仕事や育児の合間を縫って副業をしているのに、「なぜか家計が楽にならない」「手元にお金が残らない」と感じる場合、使い道が次の3つのどれかに当てはまっているケースが大半です。
1つ目は、使い道のルールを決めないまま入金を迎えていることが原因です。
2つ目は、本来見直すべき家計の赤字を副業で補おうとしているため、まずは家計自体の「止血」が先決になります。
3つ目は、一見まじめで堅実な使い方に見えますが、税金の取り置きを後回しにしたことで、後から資金繰りに無理が生じている状態です。
どれも、入金があった直後に「どの順番でお金を分けるべきか」が決まっていないことが共通の原因と言えます。
この記事の全体像
この記事では、「税金が不安」「どう使えばいいか分からない」というモヤモヤを解消するために、以下のステップで分かりやすく解説していきます。
それでは、入金されたお金をどう仕分けていくのか、具体的な手順をチェックしていきましょう。
分ける順番は「税金→使う→貯金→投資」
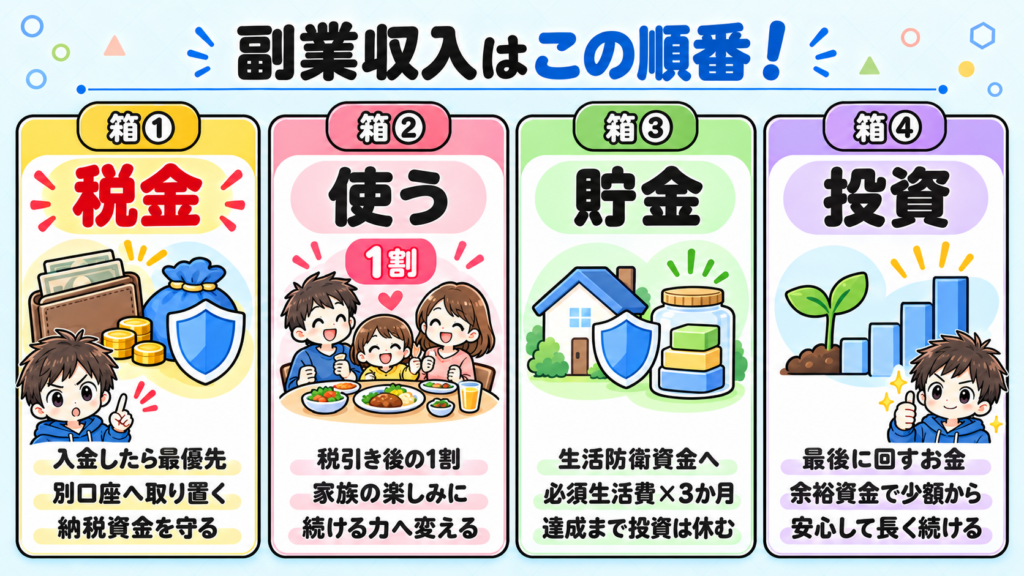
副業のお金を管理しようとするとき、まず「それぞれ何割ずつ振り分ければいいんだろう?」と割合から考えたくなるかもしれません。
しかし、必要な生活費やいまの貯蓄状況は家庭ごとに異なるため、万人に共通する「正解の割合」はありません。
一方で、「どの順番でお金を分けていくか」というルールは、どの家庭でも同じです。
まずは「入金されたお金を流す順番」をガチッと固定し、割合の調整はそのあとで考える。
これが、家計を混乱させないための鉄則となります。
副業収入を振り分ける「4つの箱」の全体像
副業の入金があったら、お金を次の「4つの箱」に割り振っていきます。
迷わず処理できるよう、「実際にお金を仕分ける手順(箱1〜4)」に沿って整理しました。
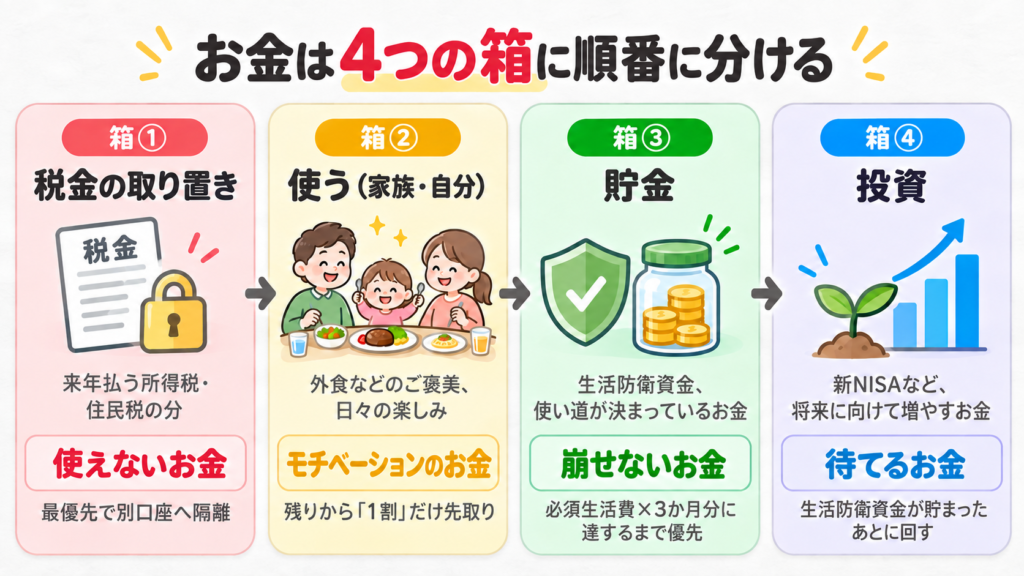
基本の原則は、「前の箱をクリアするまで、後ろへお金を流さない」です。
もし、貯金(箱③)が目標額に達していない間は、投資(箱④)には回さず貯金を優先しましょう。
なぜこの順番なのか?
なぜ「投資や貯金より、税金が先なのか」「投資が最後なのか」については、それぞれのお金の性質を考えるとよく分かります。
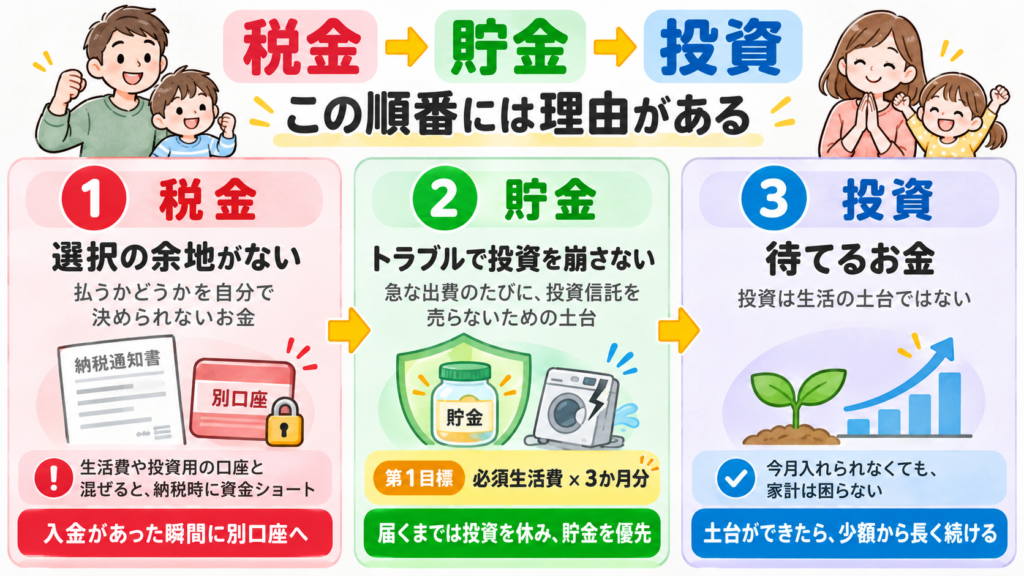
自分や家族には使えないの?|貯金より先に「1割」を取り分ける理由
基本の優先順位が「税金 → 貯金 → 投資」なら、「じゃあ生活防衛資金が貯まるまで、自分や家族には1円も使えないの?」と疑問に思うかもしれません。
そこで重要になるのが、「税金を引いたあとの残りの1割だけは、貯金や投資へ回す前に先取りで使う」という例外ルールです。
子育て世帯の副業は、家族と過ごす時間を少し削って成り立っています。
だからこそ、「税金を引いた残りの1割は、家族の外食やレジャーに使う」と決めておくことを私はおすすめしています。
家族にも副業のメリットが実感として伝わり、応援してもらいやすくなるからです。
また、なぜ貯金や投資の前に取り分けるかというと、すべてを済ませてから「余ったら使おう」にしていると、残らない月が続いて心が折れてしまうからです。
ちなみに、この1割を使うときは「これは家族の笑顔をつくる投資」だと捉えてみてください。
同じ外食や買い物でも、納得感と満足度が大きく変わるでしょう。
全体の流れと「先取り1割」のルールが押さえられたところで、ここからは各ステップの具体的な振り分け方を順番に見ていきましょう。
まずは、すべての土台であり、飛ばすと最もダメージが大きい「箱①|税金の取り置き」から解説します。
箱①|税金の取り置き
最初の箱は、いちばん地味で、いちばん重要なステップです。
ここを飛ばしてしまうと、翌年の春に「税金を払うお金が手元にない」という一番苦しい事態に陥ってしまいます。
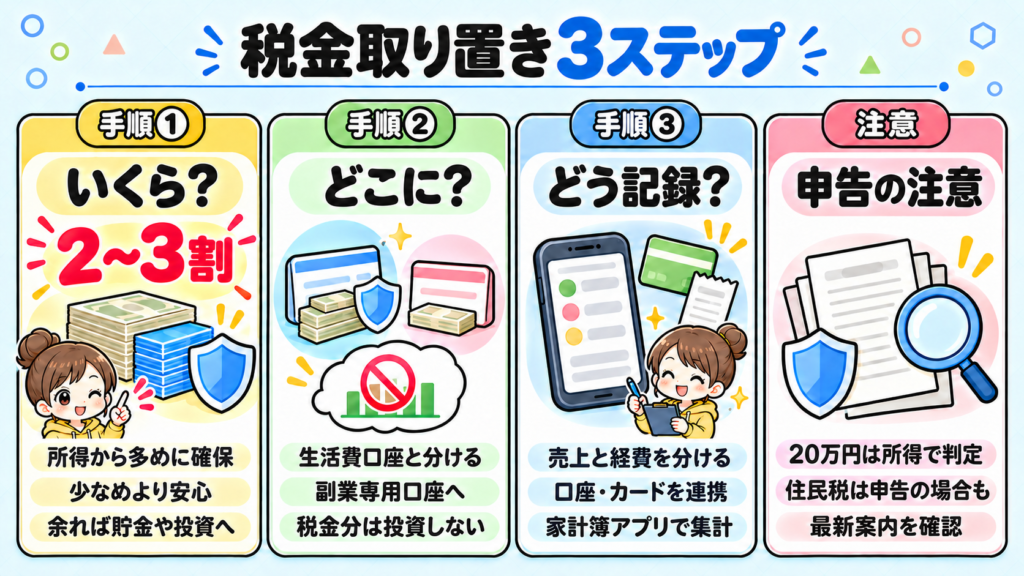
迷わず実行できるよう、「いくらか?(取り置きの目安)」「どこに?(取り置き先)」「どう記録するか?(記録のつけ方)」の3つの手順で進めていきましょう。
いくらか?|取り置きの目安
「副業の入金があったら、結局いくら残せばいいの?」という疑問に対しては、「所得の2〜3割」を目安としておすすめしています。
会社員の副業所得は、給料と合算されて所得税の税率が決まり、そこに住民税(約10%)が加わります。
ですから、一般的な会社員の税率帯を考えると、2〜3割を取り置いておけば大半のケースでカバーできるでしょう。
正確な税率は年収や各種控除によって変わるため、この数字はあくまで「あとで慌てないための多めの取り置き」です。
もし翌年に余ったら、そのときに貯金や投資へ回せばよいだけなので、やはり「少なめ」より「少し多め」に置いておくのが安心でしょう。
どこに?|取り置き先
取り置いた税金分は、ふだんの生活費口座から物理的に離しておくのがいちばん確実です。
どちらの方法をとる場合も、絶対に守ってほしいルールが1つあります。
それは、「取り置いたお金は、絶対に投資信託などに回さないこと」。
納税のタイミングで相場が値下がりしていると、損を抱えた状態で解約して税金を払うことになり、二重に苦しむことになるからです。
どう記録するか?|記録のつけ方
税金の取り置きを正しく計算するために、売上と経費を分けておく必要があります。
とはいえ、忙しい毎日のなかで手書きの帳簿やメモ帳にちまちま記録するのは続きませんよね?
ここは、家計簿アプリ「マネーフォワード ME」を使ってサクッと済ませてしまいましょう。
やり方はとてもシンプルです。
これだけで、月末にアプリを開けば「今月の副業売上」と「かかった経費」が一瞬で集計できます。
売上から経費を引けば、税金の計算に必要な「所得」があっという間に分かります。
ちなみに、経費として考えられる支出は、以下のようなものです。
なお、何がどこまで経費になるかは仕事内容によって異なります。
判断に迷うレシートや領収書は捨てずに保管しておき、税務署や専門家の案内で確認してください。
会社員の「20万円以下なら申告不要」はどう考える?
副業の税金を調べると、「年間の副業が20万円以下なら確定申告は不要」という話をよく見かけます。
この話について、注意点を2つ整理しておきます。
税制のルールは変わることもあるため、申告の要否や具体的な手続きは、国税庁やお住まいの自治体の最新案内を確認してください。
箱②|使う(家族・自分のために)
税金の取り置き(箱①)が終わったら、次に向かうのは「使う」ための箱です。
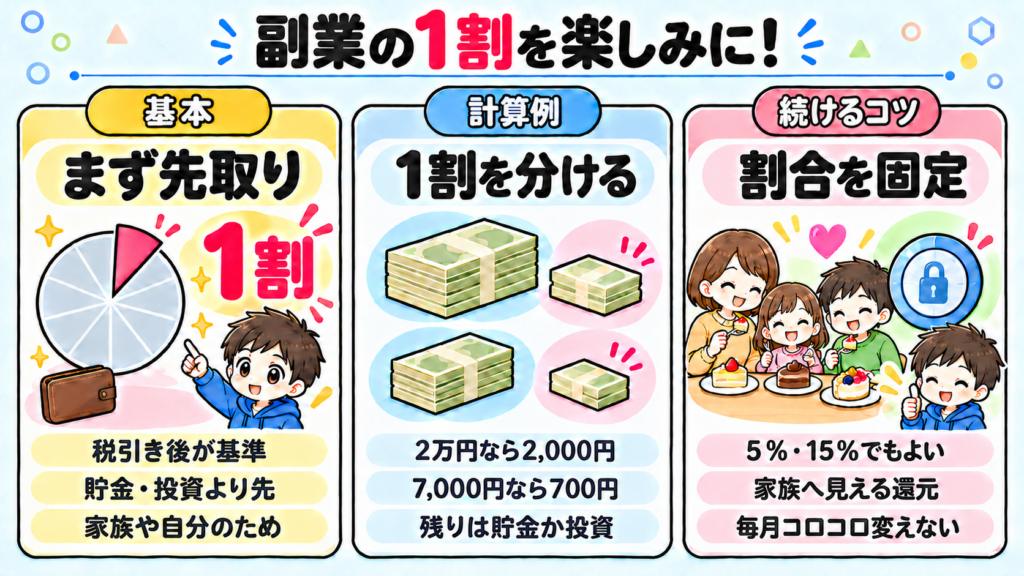
貯金や投資に回す前に、まずは税金を引いたあとの残りから「1割」だけを、家族や自分のために先取りします。
計算は「税引き後の残り」を基準にする
具体的には、次のような計算で仕分けます。
多くの人は、「たった数千円?」と思うかもしれませんね。
しかし、金額の大小ではなく、「今月の外食のドリンク代(デザート代)は副業から出ている」という実感があるだけで、家族の受け取り方や協力姿勢は劇的に変わります。
特に子育て世帯の副業は、家族と過ごす時間を少し削って成り立っているからこそ、この「目に見える還元」が長く続けるための潤滑油になります。
なお、「1割」というのは、あくまでモデルケースの目安です。
各ご家庭の状況に合わせて「5%」や「15%」に調整しても構いません。
大切なのは、決めた割合を毎月コロコロ変えずに固定することです。
箱③|貯金(生活防衛資金)
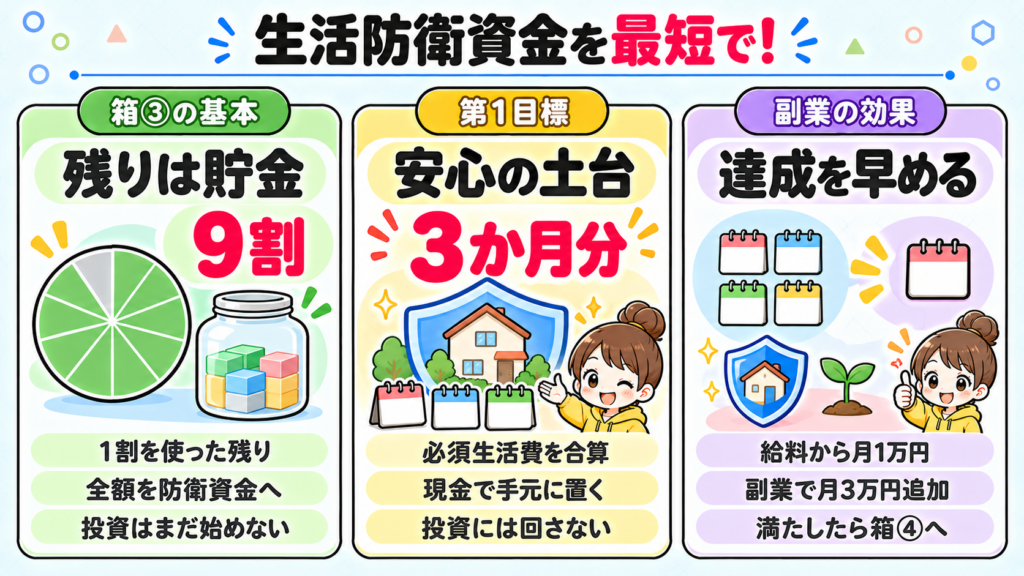
家族のための1割(箱②)を取り分けたあとの残り9割は、生活防衛資金が目標額に達するまで、全額「貯金の箱」へ入れます。
新NISAなどの投資へ回すのは、この箱が満たされてからです。
生活防衛資金とは、万が一収入が止まっても数か月は安心して暮らせるよう、投資に回さず手元に置いておく現金のことです。
当ブログでは、住居費・食費・光熱費・教育費などの固定費を合算した「必須生活費 × 3か月分」を第1目標としています。
「せっかく副業まで始めたのに、また貯金?」
そう感じるかもしれません。
しかし、副業収入を生活防衛資金に充てることこそ、「最速で家計の安心を手に入れる最強の近道」です。
たとえば、給料から月1万円ずつしか貯金できなかったご家庭でも、副業で月3万円を上乗せできれば、目標達成までの期間は一気に「4分の1」へと短縮されます。
この「3か月分の防衛資金」という安心の土台が完成して初めて、いよいよ資産を増やすステージである箱④(投資)へと進むことができます。
箱④|投資
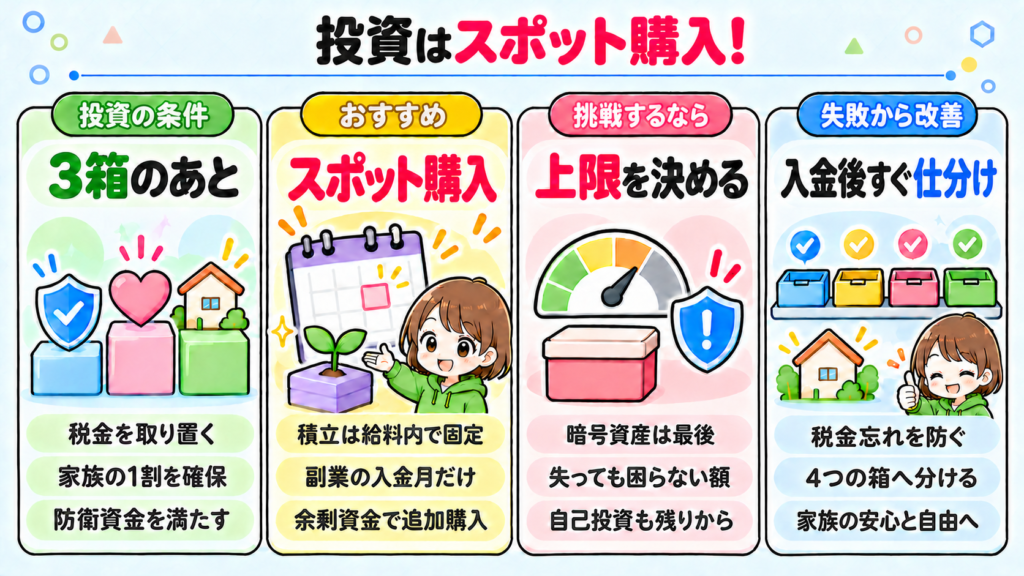
税金(箱①)をよけ、家族のための1割(箱②)を取り分け、生活防衛資金(箱③)を固めたら、ようやく最後の「投資の箱」の出番です。
この段階まで来れば、副業収入は「将来のために最も力を発揮してくれる、お金に働いてもらうためのお金」へと進化します。
副業収入には波がある|「毎月の積立」ではなく「スポット購入」にする
副業のお金を投資に回す際、絶対に避けてほしい失敗が1つあります。
それは、「副業収入をあてにして、毎月の積立設定額を上げてしまうこと」です。
副業の収入は、本業の給料と違って繁忙期・閑散期があり、子どもの看病やご自身の体調によってパタッと入金が止まる月もあります。
それなのに毎月の積立額を上げてしまうと、副業が止まった月に給料から補填することになり、「家計を助けるための副業が、かえって家計を圧迫する」という本末転倒な事態が起きてしまいます。
おすすめは、入金があった月だけ、新NISAの成長投資枠などへ追加で買い付ける「スポット購入」です。
この形を徹底していれば、万が一副業が数か月止まっても、家計の資金繰りが崩れる心配は一切ありません。
なお、新NISAや投資信託はあくまで手段の一例です。
これから投資を始める方は、リスク許容度に合わせて何から手をつけるべきかをまとめた以下の記事を参考にしてください。
-
-
【超初心者向け】30代・40代子育て世代のためのやさしい資産運用入門 | まず何から始める?
続きを見る
暗号資産や自己投資も箱①~③の土台ができてから
なかには、「副業で稼いだあぶく銭のような感覚だから、少しハイリスクな投資に使ってもいいのでは?」と考える方もいるかもしれません。
挑戦したい気持ちは分かりますが、順番はやはり一番最後です。
◆ 暗号資産に回す場合
生活資金や税金と完全に切り離し、事前に「失っても家計に影響のない上限額」と「見送る家計基準」を決めてからにしてください。
-
-
暗号資産のデメリット5選|100万円以上損した投資家が本音で語るリスクと後悔しない対策
続きを見る
◆ 自己投資(本・スクール・時短家電など)に回す場合
これも「税金」と「生活防衛資金」を確保した残りの枠から出す、というルールさえ守れば、将来の稼ぐ力を高める素晴らしい投資になります。
なお、判断基準は以下の臨時収入の記事をご参照ください。
-
-
臨時収入が入ったら何に使う?貯金より「自己投資」すべき3つの理由とおすすめの使い道
続きを見る
【私の体験談】順番を決めずに失敗した過去
偉そうにルールをお伝えしてきましたが、私自身、最初からこれができていたわけではありません。
ハウスクリーニングの副業を始めた当初は、労働時間の上限も、入ったお金の使い道もまったく決めていませんでした。
繁忙期にまとまった入金があると気が大きくなり、高価な道具を買い足したり、家族との外食で派手に使ったり...。
閑散期になると「あんなに稼いだのに、手元に全然残っていない...」と青ざめる月が続いていたのを覚えています。
何より一番の反省は、副業1年目に「住民税の取り置き」を完全に忘れていたことです。
翌春、納税通知が届いたとき、手元の現金で何とか払えたのは、たまたま本業の収入から貯めていた特別費(家電の買い替えや車の修理などに必要な予備資金)があったからでした。
副業の仕組みが整っていたわけではなく、本来は手を付けてはいけないはずの予備資金を取り崩して乗り切っただけだったのです。
この記事で「税金の取り置き」をステップの最初(箱①)に置いているのは、この苦い失敗があるからです。
状況が変わったのは、「ボーナスや副業収入が入ったら、何に使うか考える前に、ルール通りの順番で口座へ移す」と仕組みを決めてからでした。
特別な節約術を使ったわけではありません。
入金を確認したら、決めた順番で機械的に移動させる。
それだけで、「気づいたらお金が溶けていた」という事態は完全にゼロになりました。
その後、順番を守って生活防衛資金と投資を着実に積み上げたことで、私は会社と相談して本業の勤務時間を減らす決断ができました。
年間の給与は約200万円下がりましたが、そこで生まれた時間を新しい学びや次の副業に充てることができ、家族と過ごす心のゆとりも手に入りました。
感情やその場の気分でお金を動かすのではなく、「税金 → 使う → 貯金 → 投資」という順番のレールにただ乗せること。
それだけで、あなたの大切なお金は、確実に家族の安心と将来の自由をつくる力になってくれるでしょう。
モデルケース|月1万円・月3万円・月10万円の3パターン
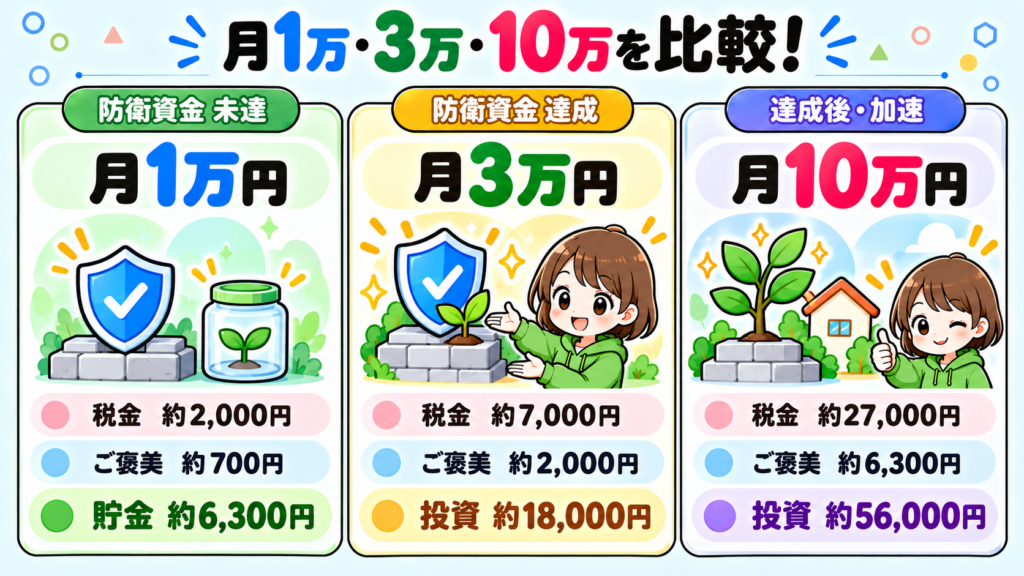
ここまでに解説した「4つの箱」のルールを、具体的な副業の収入規模に合わせて当てはめてみましょう。
家庭の状況(生活防衛資金が貯まっているかどうか)によって、お金の行き先がどう変わるかを3つのモデルケースで比較します。
副業収入の振り分けシミュレーション
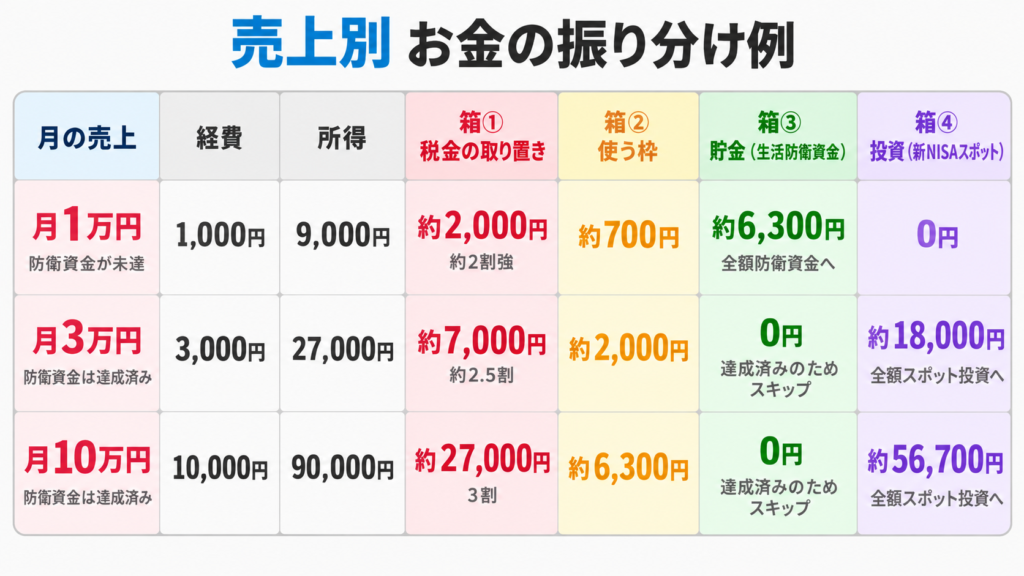
なお、数字はすべて架空のモデルケースです。
経費や税金の正確な割合は、仕事内容やお住まいの自治体、本業の年収によって変動します。
また、使う枠(箱②)は、税金を取り置いたあとの残りから「1割」を先取りし、その残りを貯金や投資へ回しています。
月1万円のケース(生活防衛資金が未達)
副業を始めたばかりの月1万円の段階でいちばん大切なのは、少額だからといって「税金の取り置き」や「家族のご褒美」をサボらないことです。
◆ なぜサボってはいけないのか?
「たった数千円だし、全部使っちゃおう」と適当にしてしまうと、将来稼ぐ金額が増えたときにも同じように使い切ってしまいます。
今のうちに月2,000円をよける練習をしておくからこそ、将来まとまった金額を稼いだときも、支払うべき税金を当たり前に準備できるようになります。
◆ 700円のご褒美の意味
たとえ数百円でも、「今月のスイーツ代は副業からね」と家族に還元できれば、家族も「応援してよかった」と快く味方になってくれるはずです。
◆ お金の行き先
生活防衛資金がまだ足りない間は、箱④の投資には回さず、残りの約6,300円を全額「箱③の貯金」へ集中させて家計の土台を固めましょう。
月3万円のケース(生活防衛資金は達成)
生活防衛資金(必須生活費×3か月分)がすでに確保できているご家庭なら、箱③(貯金)にお金を残す必要はありません。
副業収入がそのまま「将来の資産形成の加速装置」として機能し始める段階です。
もし、「3か月分だけでは心配だから半年分まで生活防衛資金を増やしたい」「近いうちに教育費の現金が必要」という場合は、貯金と投資で半々(各9,000円ずつ)などに分けても構いません。
家庭の状況に合わせて調整してください。
月10万円のケース(生活防衛資金は達成)
月10万円(年間の副業所得が100万円規模)になると、副業のステージが大きく変わります。
◆ 税金の取り置きを「3割」へ引き上げる
本業の給料と合算したときに所得税の税率区分が上がる可能性が高くなります。
そのため、税金の取り置き率は安全を見て「3割(約2万7,000円)」へと引き上げるのが安心です。
◆ 家族への還元が本格化
家族のためのご褒美枠も月約6,300円とまとまった金額になります。
家族みんなで少し贅沢な外食を楽しむなど、副業の成果をしっかり実感できます。
◆ 将来期待できるリターンが一気に加速する
生活防衛資金がすでに整っていれば、毎月約5万6,000円を投資へ回せる計算になります。
本業の積立とは別に、年間で約60万円〜70万円もの投資元本を上乗せできるため、長期で運用したときに将来期待できるリターンの規模もぐっと大きくなります。
子どもの教育資金や老後の備えとして、家計の強力なエンジンになってくれるでしょう。
決めたルールを無理なく続ける「3つのステップ」
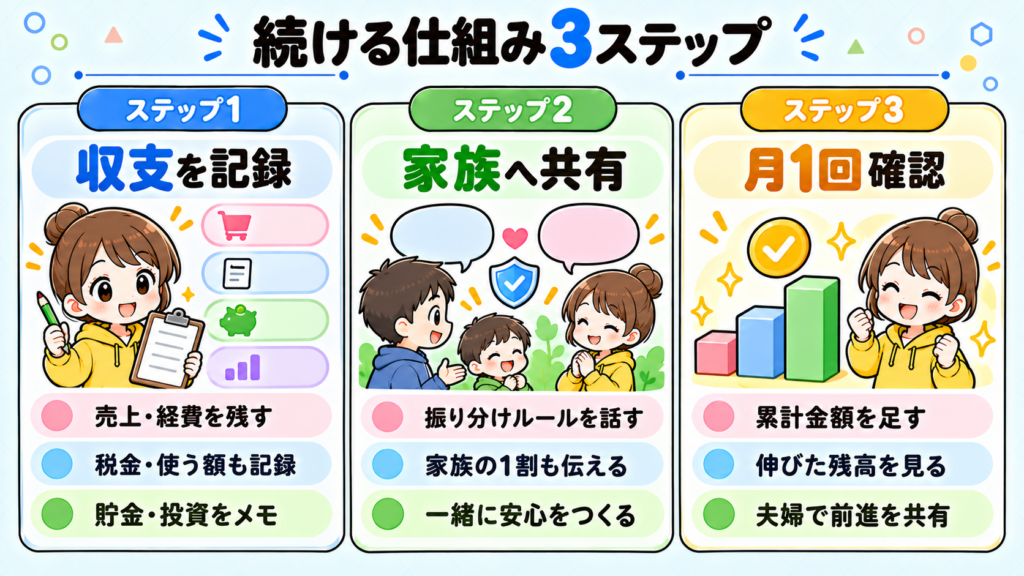
どれほど完璧な順番を決めても、仕組みが続かなければ意味がありません。
忙しい子育て世帯が無理なく続けるためにやるべきことは、次の3つです。
ここでは、これら3つのステップを無理なく日々の生活に落とし込む方法を見ていきましょう。
収支の記録
入金があったら、スマホのメモ帳やA4ノートに「売上・税金・使った金額・貯金or投資」の4行メモをサッと書き残します。
もし、「マネーフォワード ME」を使っている方なら、この時点で「売上」「経費」「税金」を、「副業収入」「副業経費」「税金取り置き」の3つのカテゴリー(中項目)で仕分けておきましょう。
家族への共有
副業のお金を自分1人だけで抱え込んでいると、「家族の時間を削ってまで副業をしているのに、そのお金はどこへ消えているの?」と、パートナーに不満やモヤモヤを感じさせてしまいがちです。
すれ違いを防ぐコツは、「何を買ったか」を毎回細かく報告することではなく、「稼いだお金をどんなルールで振り分けるか」をあらかじめ一言伝えておくことです。
パートナーへの伝え方の例
副業で入ったお金は、まず来年の税金をよけて、残りの1割だけを家族の外食やレジャーに使おうと思う。残りの9割は生活防衛資金(または投資)に回して家計を守るね。
これだけ伝えておけば、家族のための「使う枠(1割)」も気兼ねなく気持ちよく使えますし、パートナーも「将来のために計画的にお金を残してくれているんだ」と安心して応援できるようになるでしょう。
月1回の確認
月に1回の締め日(給料日や月末)には、副業の成果をただ集計するだけでなく、「このお金が家族の未来をどれだけ押し上げたか」を実感する時間を取りましょう。
モチベーションを保ち、やっててよかったと実感するためのおすすめのアクションは次の2つです。
① 副業から貯蓄に回せた「累計金額」をメモしておく
月ごとの数千円〜数万円の入金だと、小さく感じて見失いがちです。
しかし、スマホのメモなどに「副業から貯金・投資へ回した累計額」を足していってみてください。
半年で10万円、1年で25万円...と積み上がった数字を見ると、「子どもの高校・大学の入学金や、必要な教育費が確実に1回分まかなえる」というリアルな安心感に変わります。
② 伸びた口座残高をパートナーと一緒に眺めて共有する
「今月も副業のおかげで、防衛資金(または新NISA)に〇万円プラスできたよ」と、増えた口座残高の画面を月1回パートナーに見せてみてください。
給料だけでは数年かかっていたはずの目標が、副業のおかげで何ヶ月も前倒しで近づいている事実を2人で確認できると、パートナーも副業のメリットを実感し、前向きに応援・協力してくれるようになります。
副業を長く続ける最大の原動力は、「自分の小さな副業が、確実に子どもの教育費や家族の将来を押し上げている」という手応えです。
ぜひ月に1回、夫婦で数字を眺めながら「今月も一歩進んだね」と前進を分かち合ってみてください。
Q&A|よくある質問
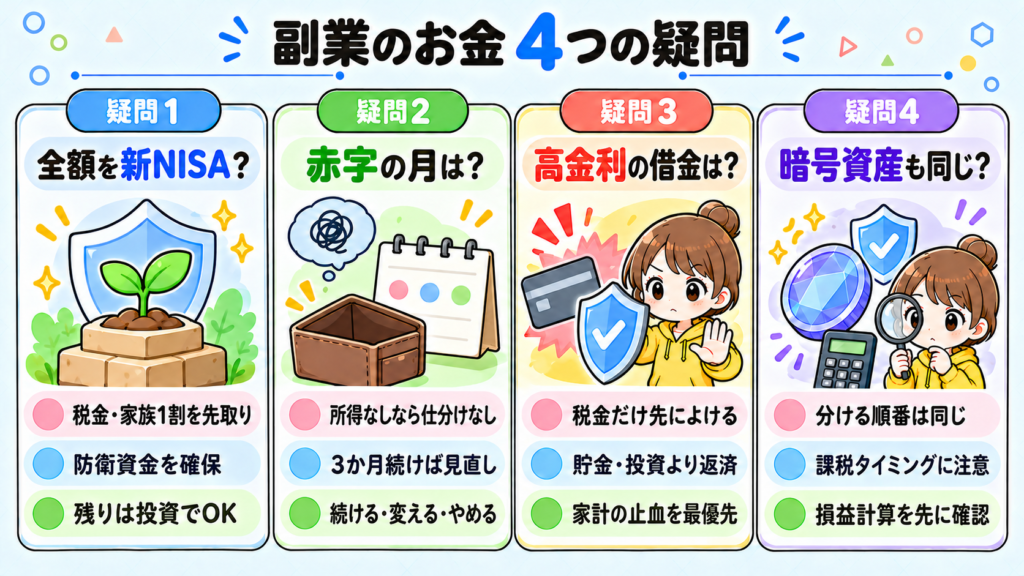
副業のお金管理を始めるにあたって、迷いやすい疑問や注意点をQ&A形式でまとめました。
副業収入を「全額、新NISA」に回すのはダメ?
「税金」と「生活防衛資金」が確保できているなら問題ありません。
税金と生活防衛資金を用意せずに全額を投資へ回すと、納税や万が一の際に「暴落時の損切り」を強いられるリスクがあります。
防衛資金が整った段階であれば、「税金と家族の1割をよけた残りを全額新NISAへ回す」という使い方が最も効率的です。
守りを固めたうえで投資へ回すお金を増やしていくことこそ、最短で資産を増やす王道です。
副業が「赤字(経費のほうが多い)」の月はどうすればいい?
その月は何もしなくて大丈夫です。
赤字なので、税金の取り置きも貯金・投資への振り分けも発生しません。
ただし、「赤字が3か月連続で続いたとき」は、副業そのものを見直すサインです。
子育て世帯の貴重な時間や体力を削って赤字を垂れ流してしまうのは本末転倒です。
その場合は一度立ち止まり、次の3つを紙に書き出してみてください。
これらを書き出したうえで、「続ける」「変える(やり方や案件を見直す)」「やめる」のどれか1つを決めてみてください。
リボ払いやカードローンなどの借金がある場合も、貯金や投資を優先すべき?
いいえ。税金を取り置いたあとは、貯金や投資よりも「高金利借金の返済」を最優先にしてください。
リボ払いや消費者金融などの高金利(年利10〜15%以上)の借金がある場合、どんなに優れた投資商品を買うよりも「借金を完済して利息の支払いをなくすこと」のほうが圧倒的に高く確実なリターンになります。
まずは家計の「止血」が絶対優先です。
税金分と家族の1割をよけたら、残りは貯金や投資に回さず、全額を借金の一括・繰り上げ返済に充ててください。
なお、住宅ローンのように金利が低い借金であれば急いで返す必要はありません。
通常の順番どおり、貯蓄や投資へ回して問題ないでしょう。
暗号資産のエアドロップなどで得た副収入も、同じ順番で分けていい?
はい。お金を分ける順番(税金 → 使う → 貯金 → 投資)はまったく同じです。
暗号資産で得た利益であっても、お金を流す基本ルールは変わりません。
ただし注意が必要なのは、「税金が発生するタイミングと計算方法」が通常の副業よりも複雑になりやすい点です。
暗号資産による副収入がある方は、手元のお金を使ってしまう前に、Cryptact(クリプタクト)などの損益計算サービスや、暗号資産の税金に詳しい専門サイト等で「税金の計算方法」を必ず確認しておいてください。
まとめ
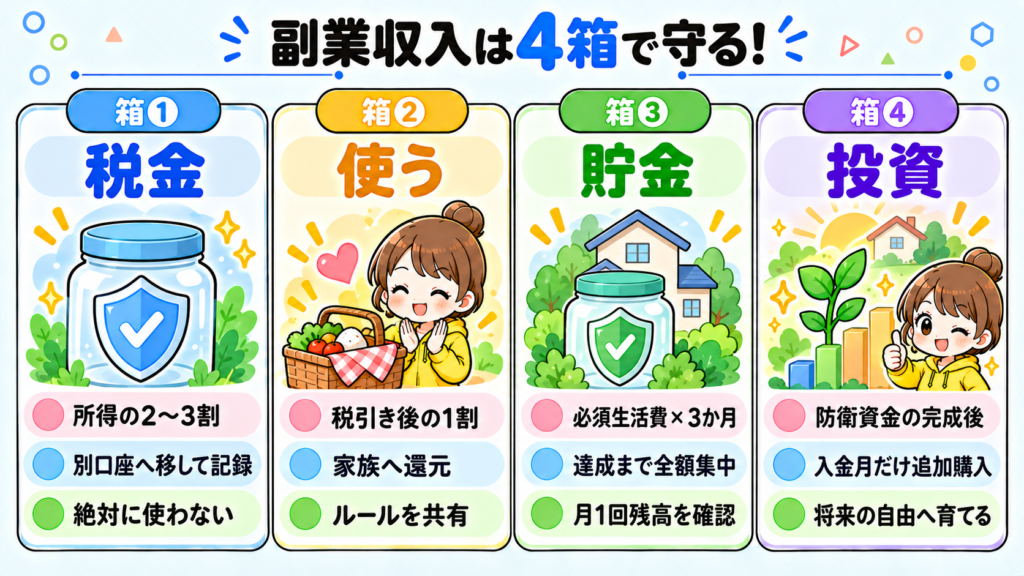
最後に、この記事でお伝えした重要なポイントを振り返っておきましょう。
副業収入を安全に残すポイントまとめ
- 副業収入は全額使わない:来年の税金が含まれているため、入金直後に機械的に分ける
- 分ける順番は「4つの箱」を守る:
- 箱① 税金:所得の2〜3割を別口座によけて絶対に手を付けない
- 箱② 使う:税引き後の「1割」をご褒美として先取りし、家族に還元する
- 箱③ 貯金:生活防衛資金(必須生活費×3か月分)が貯まるまで全額集中
- 箱④ 投資:生活防衛資金が完成したら、新NISAなどへ「スポット購入」で回す
- 続ける仕組みをつくる:スマホやA4ノートで記録し、ルールをパートナーに共有し、月1回積み上がった成果を2人で確認する
◆ 副業の目的は「家族の自由と安心」をつくること
仕事や育児、家事でただでさえ忙しい毎日。
その合間を縫って副業に取り組むのは、本当にエネルギーがいることです。
だからこそ、せっかく自分の睡眠時間や家族との時間をやりくりして稼いだお金を、気づかないうちに消えてしまったりするような使い方にしてほしくありません。
大切なのは、「いくら残すか」で悩むのではなく、入金があった瞬間に「税金 → 使う → 貯金 → 投資」のレールにただ乗せることです。
ルールさえ固定してしまえば、少額の副業であっても、確実に子どもの教育資金や家族の心のゆとりへと変わっていきます。
焦らず一歩ずつ、安心して副業を楽しんでいきましょう!
今日すること
税金を取り置く「別口座」を1つ決める(または家計簿アプリに項目を作る)。
まだ不安な方は、 5ステップでできる簡単・家計診断 から読み直してみてください。
[筆者プロフィール]
40代男性。妻1人、子ども3人(7歳、6歳、3歳)の5人家族。本業年収は300万円前後。2018年1月に貯金500万円から資産形成を開始。約7年で純資産3,150万円を達成(2024年11月時点)。iDeCo、新NISA、投資信託、株式投資、暗号資産などを勉強しながら運用中。過去にハウスクリーニング、現在は暗号資産エアドロップで副収入を得ている。自身の低年収・子育て世代での経験をもとに、再現性の高い資産形成ノウハウやお金に関する思考法・習慣、投資の実践方法、リアルな資産状況などを、同じような悩みを持つ方々の力になれるよう、等身大の言葉で情報をお届けします。
[免責事項]
本記事は、筆者の個人的な経験や見解に基づいた情報提供を目的としており、特定の金融商品の購入や投資行動を推奨するものではありません。記事内の取り置き率、モデルケースの金額、使う枠の割合は編集上の目安であり、各家庭の収入・控除・家計の状況によって適切な水準は異なります。所得税・住民税・確定申告の要否や経費の範囲は、契約形態や時点によって異なり、制度は変更される場合があります。申告や納税の前に、国税庁・お住まいの自治体・税理士などの最新の一次情報をご確認ください。投資には元本割れなどのリスクが伴います。最終的な判断はご自身の責任でお願いいたします。