「資産を増やすために投資を始めたいけれど、手元にいくら預金を残しておけば安心なんだろう?」
「教育費や生活費も必要だし、貯蓄と投資のバランスはどうやって決めればいいの?」
将来のために資産形成を考え始めた30代・40代の子育て世帯にとって、この悩みはとても切実ですよね。
ネットや本を調べても「貯蓄と投資は50:50」「60:40が目安」などさまざまな情報が並び、結局わが家にはどれが合っているのか迷ってしまう方は多いはずです。
実は、子育て世帯がお金の配分を決めるとき、こうした一般的な「割合」を目安にしてしまうと、近い将来に必要なお金まで値下がりリスクにさらしてしまうことがあります。
大切なのは、何割にするかではなく「そのお金をいつ使うか」で置き場所を決めることです。
この記事では、子育て世帯が無理なく続けられる「貯蓄と投資のバランスの決め方」について、具体的な手順とともにわかりやすく解説していきます。
この記事を読み終える頃には、他人の目安に振り回されることなく、「あなたにとって一番安心できるちょうどいいバランス」がスッキリ見えているはずです。
まずは、なぜ「貯蓄と投資は〇:〇」という共通の正解が存在しないのか、その理由から一緒に見ていきましょう。
貯蓄と投資のバランスに「共通の正解」はない
教育費やマイホーム、車の買い替えなど、出費の予定が重なる30代・40代。
いざ投資を始めようと思っても、バランスをどう決めるべきか迷ってしまいますよね?
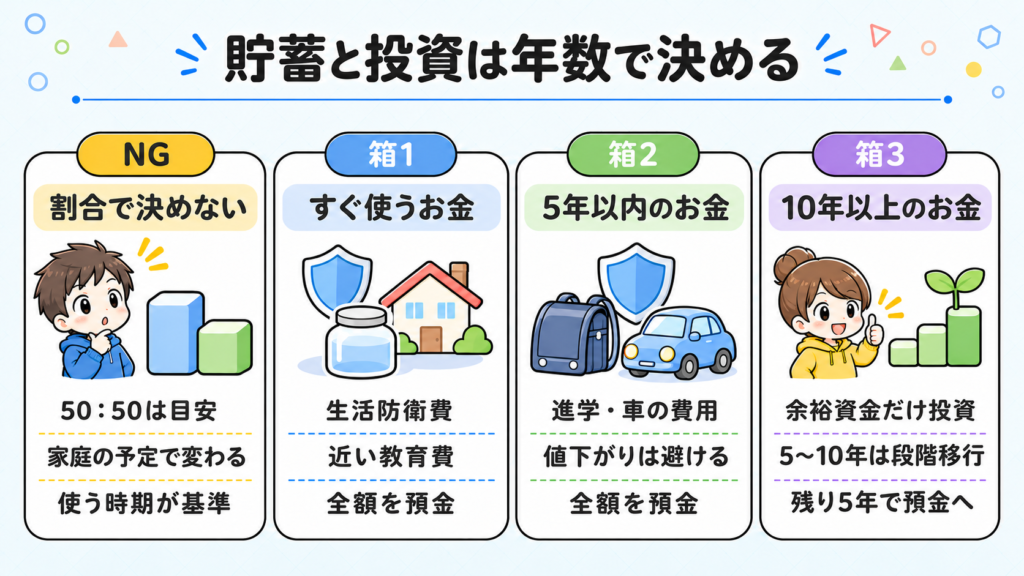
結論を言ってしまえば、貯蓄と投資のバランスは、そのお金を何年後に使うかで決まります。
やり方はとてもシンプルです。
まず、生活を守るお金や数年以内に使うお金(進学費や車の買い替えなど)を預金でしっかり確保します。
そして、手元の貯金からその分を引いて残った「10年以上使わないお金」だけを投資に回す。
この「使う予定のお金を先に引いて、残りを投資する」という考え方さえ押さえれば、我が家にぴったりのバランスは自然と見えてきます。
それでは、なぜ「割合の目安」ではなく「使う時期」で考えるべきなのか、その理由から見ていきましょう。
「貯蓄と投資は半々」などの目安が、そのまま使えない理由
マネー本などを調べると、次のような目安をよく見かけます。
これらは考え方の入り口としては便利ですが、子育て世帯がそのまま当てはめるとズレが生じやすくなります。
理由はシンプルで、割合の目安には「各家庭の予定」が反映されていないからです。
たとえば、同じ「35歳・貯金400万円」の家庭でも、以下のように状況はまったく違います。
A家とB家で、手元に残しておくべき預金の額が同じはずはありませんよね?
割合だけで機械的に決めてしまうと、本来なら預金に入れるべき「5年以内に使う予定のお金」まで投資に回ってしまいがちです。
相場が下がったタイミングで教育費や車購入の支払い期限が来れば、「値下がりした資産を泣く泣く売る」という一番避けたい事態になりかねません。
お金は「3つの箱」に分ける|使う時期で置き場所を決める
では、具体的にどう仕分ければいいのでしょうか?
ポイントは、預金と投資の「役割の違い」に合わせて、お金を3つの箱に分けることです。
預金と投資はどちらが優れているというものではなく、「預金=減らさずに守る(必要なとき使える)道具」「投資=時間をかけて増やす道具」という違いがあります。
この役割に合わせて、家計のお金を次の3つの箱に仕分けてみましょう。
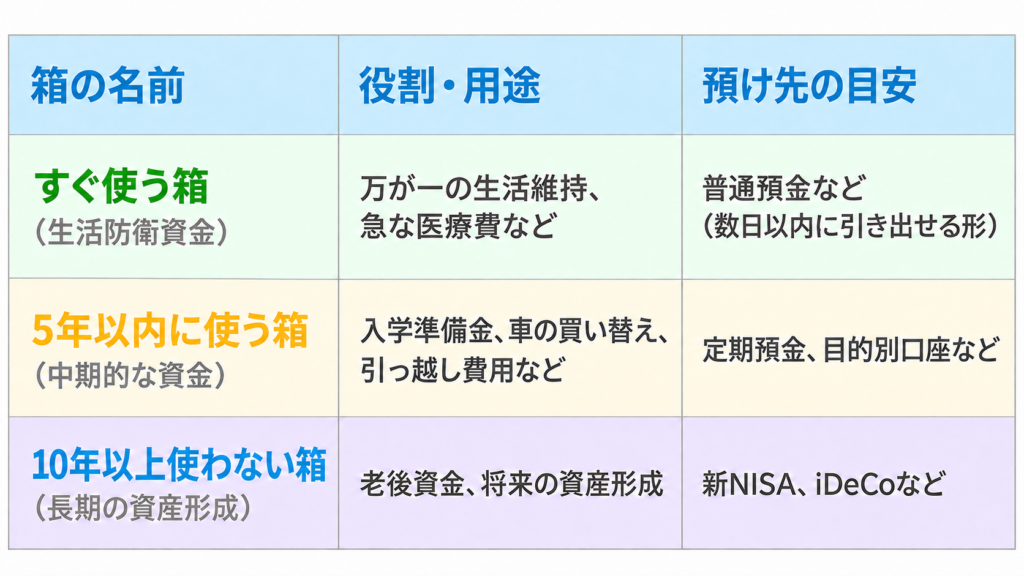
ルールは明快です。
上2つの箱は「全額を預金」で守り、3つ目の箱だけを「投資」に回します。
つまり、投資に回してよい上限額(10年以上使わない箱)は次の計算で決まります。
投資可能額の計算
手元の貯金 − すぐ使う箱 − 5年以内に使う箱 = 投資に回してよい上限額
60:40などの割合から考えるのではなく、「近々使うお金を預金によけて、残ったお金を投資へ回す」という順序で考えれば、相場が急落しても子どもの進学や日々の生活に影響が出ることはありません。
◆ 5年〜10年の間に使うお金はどうする?
判断に迷いやすいのが、「5〜10年先」に使うお金です。
たとえば、小学1〜2年生のお子さんの高校進学費、7〜8年後の車の買い替え費などが挙げられます。
ここは投資に回しても構いませんが、次のような「出口のルール」を決めておくと安心です。
なお、5年・10年という区切りはあくまで一般的な目安ですので、ご家庭の安心感に合わせて都度調整してください。
投資を始める前に確認したい3つのこと
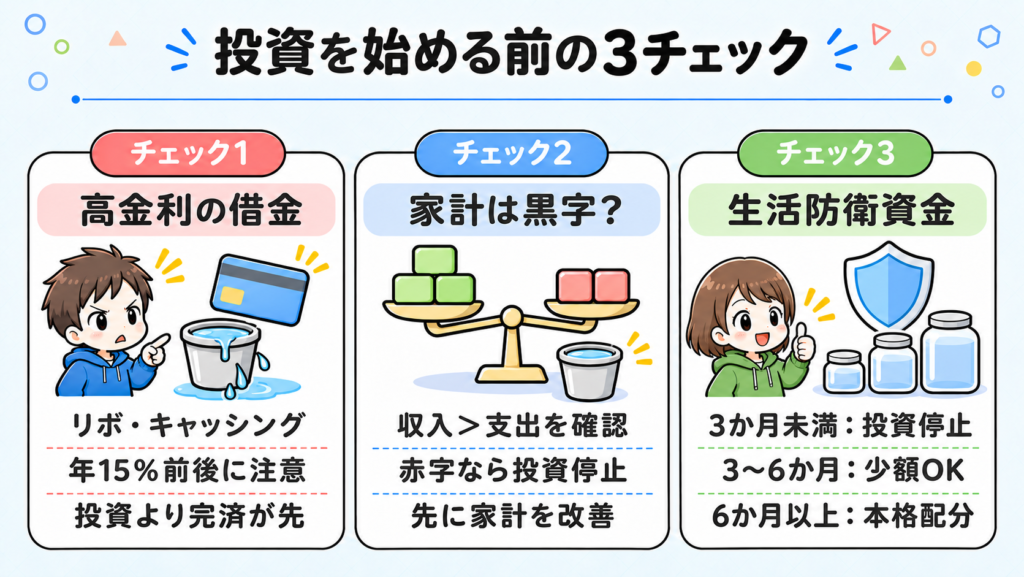
本格的にお金を3つの箱に分ける前に、まずは「投資を始めたり続けたりして大丈夫な家計か」を見極める3つのポイントをチェックしておきましょう。
チェック①|金利の高い借金(リボ払い・キャッシング)がないか
最優先で確認したいのが、クレジットカードのリボ払いやキャッシングなど、「金利の高い借金」が残っていないかです。
理由はシンプルで、投資で増やせるペースより、借金の利息で減るペースのほうが圧倒的に早いからです。
一般的に投資で期待できる利益は年数%ほどですが、リボ払いなどの金利は年15%前後もかかります。
確実に年15%のお金を取られている状態で投資をしても、手元のお金は一向に増えません。
投資に回すお金があるなら、まずは高金利の借金を完済して「お金が漏れ続ける大きな穴」を塞ぐのが最優先です。
なお、金利の低い「住宅ローン」などは急いで返す必要はありません。
ここで言っているのは、あくまでリボ払いやキャッシングのような「金利が年十数%かかる借金」のことです。
チェック②|毎月の家計が「黒字」になっているか
次に、毎月の収入より支出が多い「赤字」の状態になっていないかを確認しましょう。
バケツに穴が空いた状態で投資を始めても、生活費が足りない月に投資資産を取り崩すことになり、増えるより先に減ってしまいます。
赤字のうちは、配分を考える前に「赤字を止めること」が最優先の一手です。
なお、家計の立て直しの順番については、こちらの記事で3つのフェーズに分けて詳しく解説していますので、よかったらご覧ください。
チェック③|生活防衛資金はどの段階まで貯まっているか
借金がなく黒字をキープできているなら、最後のチェックは「生活防衛資金」です。
生活防衛資金とは、病気や失業などのトラブルに備えて残しておく「万が一のためのお金」のこと。
毎月の最低限の生活費(家賃・食費・光熱費など)が手元に何カ月分あるかで、今自分たちがどの段階にいるかを確認してみましょう。
なお、貯金がまだ少ない段階で、なぜ投資より先に「現金の盾」を優先するのかは、以下の記事でも詳しく解説していますので、よかったらご覧ください。
-
-
純資産100万円未満の攻略法|凡人が資本主義を生き抜くための「労働・貯蓄・投資」のトリセツ
続きを見る
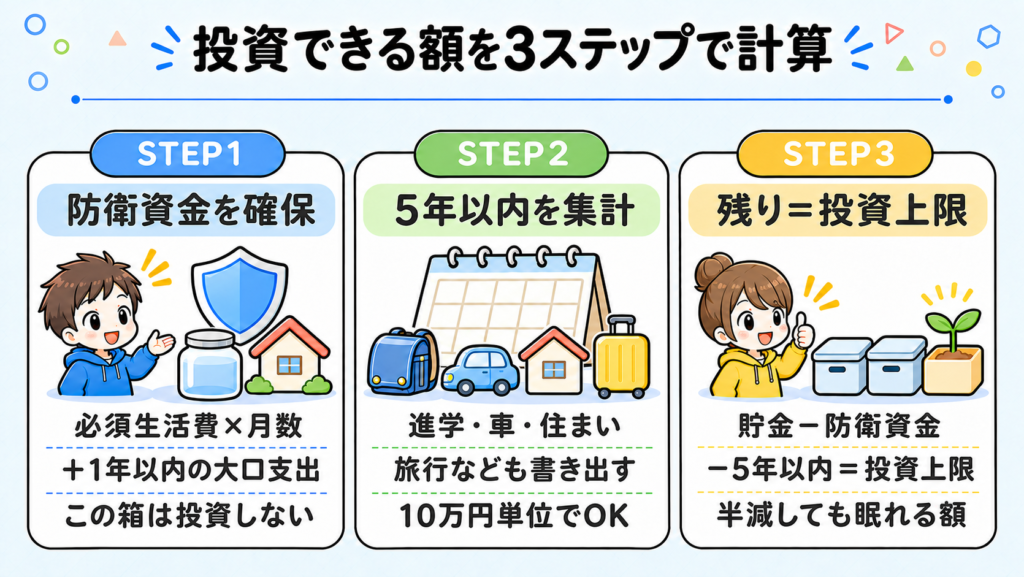
投資に回せるお金はいくら?|今ある貯金を分ける3ステップ
ここからが実践です。
3つのステップで「いくらまで投資できるか」を順番に出していきましょう。
まず「生活防衛資金」を先に取り分ける
最初に、今ある貯金から「生活防衛資金」を「すぐ使う箱」として確保します。
生活防衛資金は、「毎月の最低限の生活費 × 月数 + 1年以内の大きな支出」で計算します。
【計算式】
必須生活費 × 月数 + 12か月以内の大口支出 = 生活防衛資金の目標金額
最低限の生活費とは、住居費・食費・光熱費など、日々の暮らしを維持するのに欠かせないお金のことです。
月数は、会社員など収入が安定しているご家庭なら3〜6か月分、自営業などで収入に波がある場合は6か月〜1年分を目安にしてください。
そこに1年以内に支払うまとまったお金(税金や保険の年払いなど)を足した金額をそのままこの箱に入れてください。
ここで大事なのは、この箱のお金を投資のために削らないことです。
「相場がよさそうだから少しだけ回そう」と減らし始めると、いざという時の備えが崩れてしまい、箱を分けた意味がなくなってしまいます。
なお、生活防衛資金の具体的な計算方法や月数の決め方については、以下の記事で詳しく解説していますので、より正確に出したい方はこちらをご覧ください。
-
-
生活防衛資金はいくら必要?|子育て世帯は「必須生活費×3か月」から始める
続きを見る
5年以内に使う予定の支出を書き出す
次は、5年以内に使う予定があるお金の書き出しです。
家族のカレンダーを開いて、子どもの学年や車検の時期を書き込んでおくと漏れが減るでしょう。
金額は、ざっくりで十分です。
たとえば、 「中学入学で10万円くらい」「3年後に車で100万円くらい」のように、10万円単位で書ければ問題ありません。
迷いやすいのが教育費でしょう。
教育費は、全てをひとまとめにせず、使う時期で分けるのがポイントです。
たとえば上の子が小学3年生なら、中学入学の費用は「5年以内の箱」、大学の費用は「10年以上の箱」に入ります。
同じ子どもの教育費でも、入る箱が違うわけですね。
残りが「投資してよい上限」
ステップ1と2が決まったら、今ある貯金から引き算をします。
投資してよい金額の計算方法
今の貯金 − すぐ使う箱 − 5年以内に使う箱 = 投資してよい上限
この金額が、今ある貯金のなかで投資に回してよいお金です。
マイナスになった場合は、今は投資に回せるお金がない、という答えになります。
ただし、上限が出たら全部投資しなければいけないという意味ではありません。
計算で出たのは、あくまで「最大でここまで」という目安。
そんなふうに考えておきましょう。
また、最後に1つだけ確認してほしいことがあります。
それは、「この金額が一時的に半分になっても、生活と気持ちが崩れないか」です。
投資信託は、大きな下落の局面で一時的に2〜5割ほど値下がりすることも珍しくありません。
上限が200万円なら、それが100万円になってしまう時期が来るかもしれないということです。
その場面を想像して、夜に眠れないほど不安になりそうなら、上限より少ない金額から投資を始めましょう。
残りは「10年以上使わない箱」のまま預金に置いておき、慣れてから証券口座に移せばよいのです。
この「どこまでの値下がりなら耐えられるか」を一般的にリスク許容度と呼びます。
計算上の数字だけで決めるより、「夜に眠れるかどうか」という感覚で確かめるほうが、子育て中の家庭にはしっくりくるはずです。
◆ まとまった金額は、一度に全部入れなくてよい
投資してよい上限が数百万円になった場合、「一度に入れるべきか、少しずつ入れるべきか」で迷う方も多いでしょう。
一括で入れるほうが、長い目で見ると有利になりやすいという考え方もあります。
ただ、入れた直後に下落すると精神的なダメージが大きく、それが原因で投資そのものをやめてしまう人も少なくありません。
初めてまとまった金額を投資に回すなら、たとえば1〜2年に分けて毎月少しずつ入れる方法が、気持ちの面では続けやすいでしょう。
どちらが向いているか迷う方は、以下の記事でそれぞれのメリット・デメリットを詳しく比べていますので、よかったらご覧ください。
-
-
忙しい子育て世帯でもわかる!一括投資と積立投資の正しい選び方
続きを見る
毎月のお金の分け方|「毎月いくら投資するか」を決める
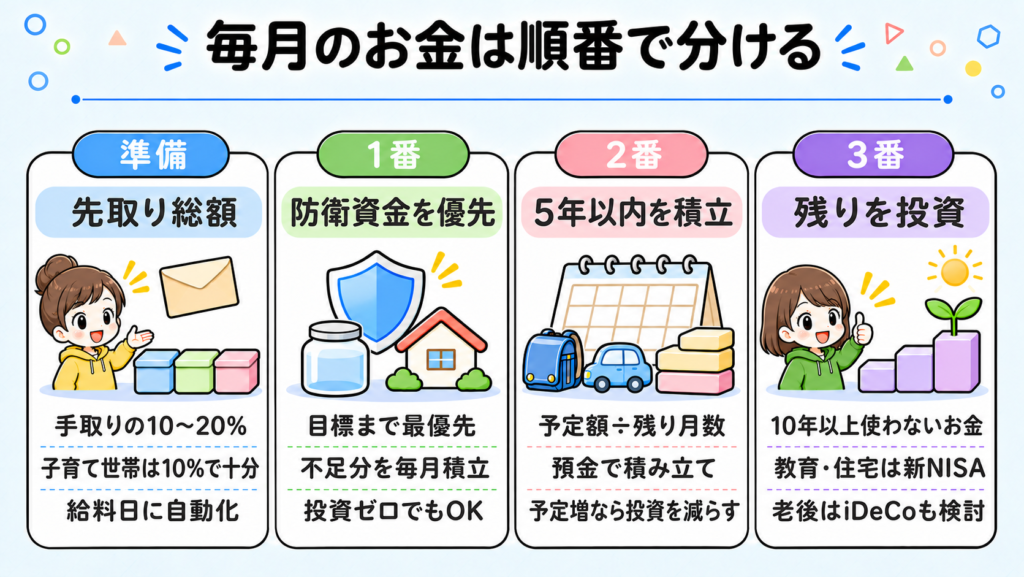
今ある貯金の分け方が決まったら、次は毎月入ってくるお金の分け方です。
ここでも「全体の何%を投資するか」という割合ではなく、使う優先順位(順番)で決めていきます。
まずは毎月の「先取り総額(貯金と投資の合計)」の割合を決める
最初に、毎月いくらを貯金と投資に回せるか(先取り額の合計)を仮で決めます。
目安は手取りの10〜20%ですが、出費の重なりやすい子育て世帯なら、10%が続けば十分合格ラインです。
たとえば手取りが月35万円なら、10%で3万5,000円、15%なら約5万円になります。
なお、適切な家計の貯蓄率については、以下の記事でも解説していますので、よかったらご覧ください。
-

-
家計の貯蓄率はどのくらいが適切?|目安は手取りの10〜20%【子育て世帯向け】
続きを見る
分ける順番|防衛資金の不足分→5年以内の積立→残りを投資
毎月の先取り額は、次の順番で上から埋めていきます。
それぞれの箱は、以下の表の通りです。
前の章で確認した「生活防衛資金」がまだ目標額に届いていない場合は、まずは1番目の生活防衛資金を埋めることを優先しましょう。
生活防衛資金が貯まるまでの間は投資に回すお金がゼロになっても問題ありません。
生活防衛資金が足りているご家庭は、2番目と3番目に進みます。
たとえば毎月の先取り額が5万円(手取り35万円の約15%)で、3年後(36か月後)に車の買い替えで100万円使う予定があるとしましょう。
生活防衛資金を準備できている家庭の場合、次にやるべきは100万円(5年以内に使う箱)の貯金です。
100万円÷36か月で、月に約2万8,000円を預金で積み立てれば間に合います。
先取り額5万円ならば、2万8,000円を預金へ、残りの約2万2,000円を投資へ、という分け方になりますね。
この順番にしておくと、「5年以内に使う箱」の予定金額が増えたとしても迷いません。
新しい予定が見つかったら2番目の積立が増え、その分だけ3番目の投資が減る、というだけの話です。
なお、毎月の配分が決まったら、給料日に自動で専用口座へ移す仕組みを作っておくと手間なく続けられます。
仕組みがまだない方は、ドコモSMTBネット銀行などの定額自動入金や目的別口座を利用して、今すぐに作っておきましょう。
ボーナス・児童手当は「使う時期」に合わせて箱に入れる
ボーナスや児童手当のように、毎月ではなくまとまって入ってくるお金も考え方は同じです。
ボーナスは会社の業績によって減ったり出なかったりすることがあるため、毎月の積立をボーナス頼みにしないのが基本です。
入ったときは、まず年払いの保険料や車検など「12か月以内の大口支出」に充て、残りを先ほどと同じ順番(生活防衛資金の不足分→5年以内に使うお金の不足分→投資)で分けていきます。
12か月以内の大口支出は、生活防衛資金の計算式の中に出てきましたね。
【計算式】
必須生活費 × 月数 + 12か月以内の大口支出 = 生活防衛資金の目標金額
一方、児童手当は「子どもの教育費に充てる」と決めておくと、使い道に迷いません。
今のお子さんの年齢から考えて、5年以内に使う入学費用などに充てるなら「5年以内に使う箱(預金)」に、10年以上先の大学費用に充てるなら「10年以上使わない箱(投資)」といったように使う時期で分けましょう。
なお、児童手当の支給額や対象年齢は制度改正で変わることがあるため、最新の金額はこども家庭庁やお住まいの自治体の公式情報で確認してください。
投資に回すお金は「新NISA(つみたて投資枠)」と「iDeCo」を目的で使い分ける
最後に、10年以上使わない箱(3番目)のお金を、どの口座で運用するかを決めます。
一般的に、iDeCoは原則60歳まで引き出せない代わりに、掛金が所得控除になるという大きな税制メリットがあります。
一方の新NISAは、運用益が非課税で、必要なときにいつでも引き出せる柔軟さが特徴です。
この違いから、教育費や住宅資金など60歳より前に使う可能性があるお金は新NISA、老後資金はiDeCoと新NISAという使い分けが考えやすいでしょう。
ふたつの制度の詳しい仕組みや活用法は、以下の記事で解説していますので、よかったらご覧ください。
なお、非課税枠や掛金の上限などは改正されることがあるため、始める前に最新の公式情報もあわせて確認しておきましょう。
-
-
教育費・住宅資金・老後まで備える!子育て世代のための【iDeCo】【新NISA】活用法
続きを見る
モデルケースで見る3つの家庭の分け方
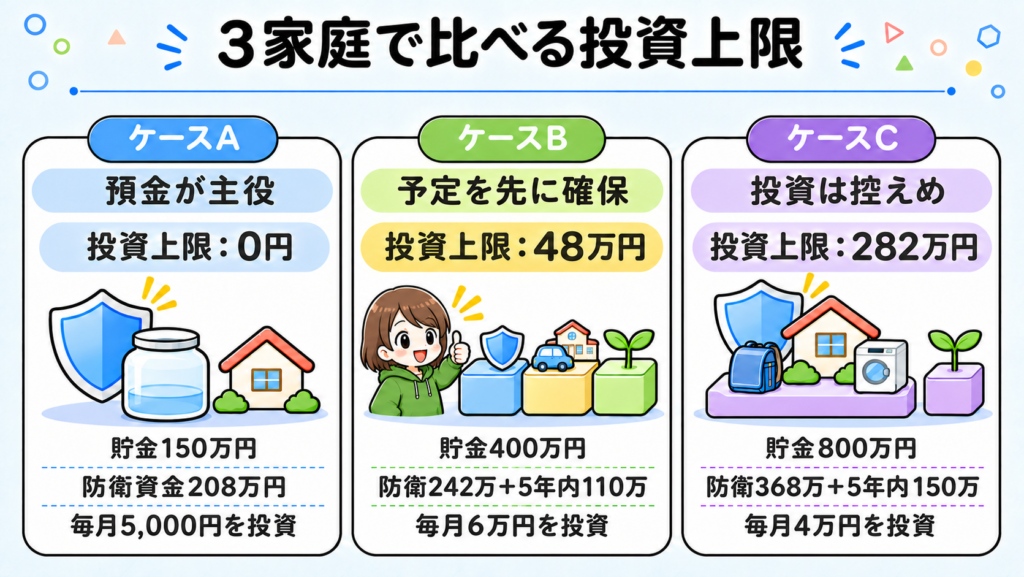
ここまでの手順を、3つの架空の家庭に当てはめてみましょう。
数字はいずれもモデルケースで、教育費などの予定額も、説明のための仮の金額です。
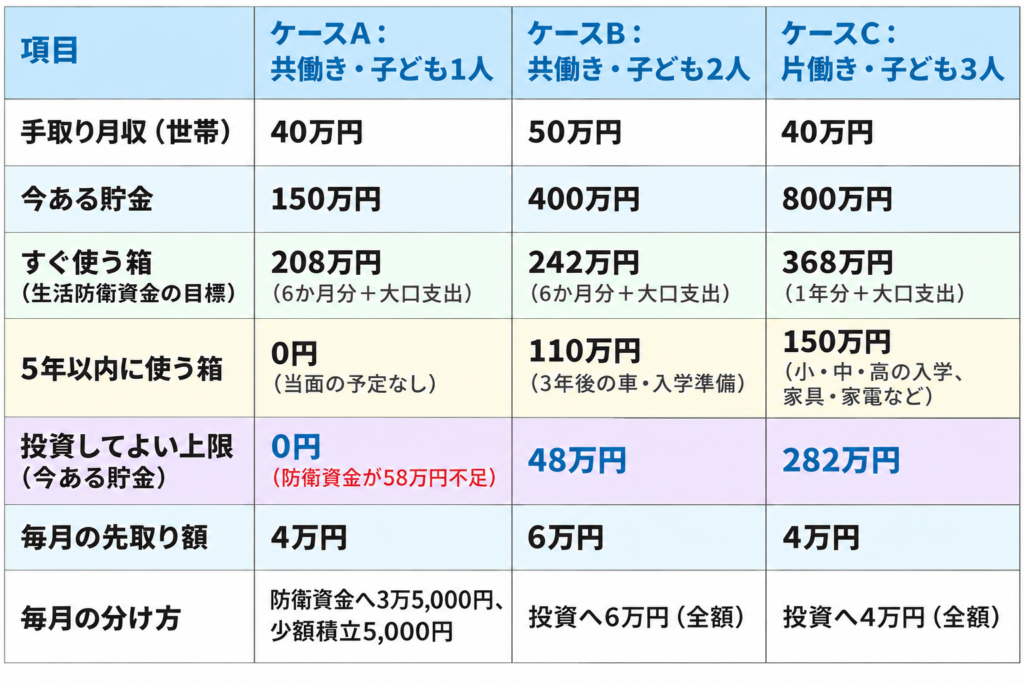
ケースA|生活防衛資金が貯まるまでは、預金が主役
ケースAは、必須生活費が月32万円の共働き家庭です。
6か月分の192万円に、12か月以内の大口支出16万円を足した208万円が、「すぐ使う箱」の目標になります。
今ある貯金は150万円なので、「すぐ使う箱」がまだ58万円足りません。
そのため、今ある貯金のなかで投資してよい上限は「0円」という答えになります。
基本は防衛資金の不足が埋まるまで預金を優先しますが、この家庭はすでに必須生活費の3か月分以上が手元に確保できており、不足額もあと58万円とゴールが目前です。
このように最低限の備えができている場合は、毎月4万円の先取りのうち3万5,000円を防衛資金に、残りの5,000円を新NISAの少額積立に回して慣れておく形でも無理がありません。
このペースなら約1年半で不足分が埋まるので、目標を達成した翌月から毎月の分け方を見直せばよいわけです。
ケースB|使うお金を先に分けておけば、残りは安心して投資できる
ケースBは、必須生活費が月37万円で、3年後に車の買い替えで100万円、2年後に上の子の小学校入学準備で10万円の予定がある家庭です。
6か月分の222万円に12か月以内の大口支出20万円を足した242万円が、「すぐ使う箱」の目標になります。
貯金400万円から、すぐ使う箱の242万円と、5年以内の箱の110万円を引くと、投資してよい上限は48万円になります。
この48万円は、1年かけて毎月4万円ずつ入れていけば、急な下落にも気持ちが振り回されにくいでしょう。
加えてこの家庭では、生活防衛資金も5年以内の予定(110万円)もすでに貯金から確保できているため、毎月の先取り額は全額(6万円)を投資に回せます。
最初の1年間は貯金から毎月4万円と合わせて月10万円の積立になりますが、近い予定のお金は預金でしっかり守られているため、相場が下がっても計画が崩れる心配はありません。
ケースC|5年以内に使う予定が大きい場合、投資は控えめにする
ケースCは、片働きで住宅ローンがあり、5年以内に入学や大きな出費が重なる家庭です。
収入が途絶えたときのリスクや支出の重なりに備えて、「すぐ使う箱」は手厚く1年分を目安にしています。
必須生活費29万円×12か月の348万円に、12か月以内の大口支出20万円を足した368万円が「すぐ使う箱」の目標金額です。
5年以内の箱には、今後5年以内に重なる大きな出費として、次のように合計150万円を見積もりました。
貯金は800万円と3家庭のなかで最も多いのですが、すぐ使う箱が368万円、5年以内の箱が150万円あるため、投資してよい上限は282万円にとどまります。
もし単純に「貯金の半分を投資」と考えていたら、400万円を投資に回してしまい、5年以内に使う予定のお金まで減るリスクにさらすところでした。
なお、毎月の先取り4万円については、すぐ使う箱も5年以内の箱もすでに貯金で確保できているため、全額(4万円)を投資に回せます。
家庭に合った投資のバランスは「使う時期」で決まる
3つのモデルケースからもわかる通り、投資に回せる金額は家庭によってまったく違います。
家族の人数や働き方によって、必要な生活防衛資金も、5年以内に使う予定のお金も変わるからです。
そのため、「貯金の半分を投資しよう」といった一律の割合で決めてしまうと、本来は手元に残しておくべき現金まで投資に回しかねません。
大切なのは、何割を投資するかではなく、いつ使うお金かで置き場所を分けることです。
もし計算してみて投資に回せるお金が少なくなったとしても、それは家族の暮らしや近い予定をしっかり守れている証拠ですので、決して焦る必要はありません。
まずは口座の残高と家族のカレンダーを見比べながら、今ある貯金を「3つの箱」にざっくり分けるところから試してみましょう。
一度決めたら終わりではない|配分を見直すタイミング
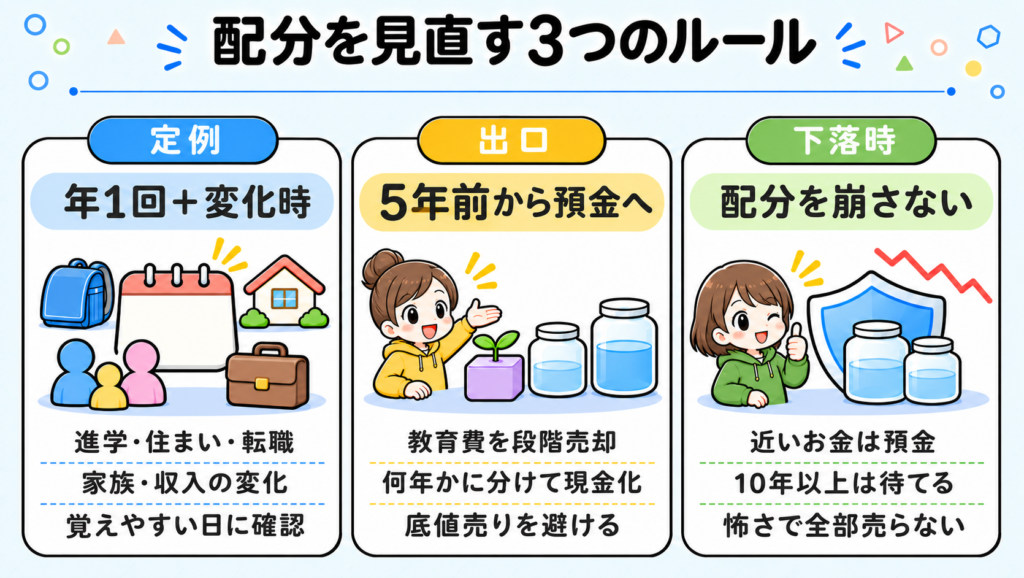
3つの箱は、一度分けたらずっとそのままというものではありません。
家族の予定やライフステージが変われば、箱の中身も変わります。
年に1回と、家族の状況が変わったときに見直す
見直しのタイミングは、年に1回の定例と家族の状況が変わったときの2つです。
年に1回は、たとえば年末や子どもの誕生月など、家族で覚えやすい日に決めておくと忘れません。
その日に「5年以内の箱」に入る予定を書き足し、毎月の配分や「10年以上使わない箱」から預金へ移すお金がないかを確認するだけで大丈夫です。
使う時期が近づいた教育費は、投資から預金へ少しずつ移す
10年以上先の大学費用として投資していたお金も、年月がたてば「5年以内に使うお金」に変わります。
ただ、そのまま投資を続けていると、いざ入学金を払う直前に相場が下がったとき、予定していた金額を用意できなくなる恐れがあります。
そうならないためにも、使う時期の5年ほど前から、投資していた分を少しずつ現金化して預金へ移しておくと安心です。
一度に全部を現金化するより、何年かに分けて少しずつ売るほうが「たまたま安い時期に全部売ってしまう」といったタイミングの当たり外れを小さくできます。
具体的な売り方やタイミングの決め方は、以下の記事内「金融資産を売るべき3つのタイミング(パターン1|ライフイベントの資金確保のため)」のセクションで解説していますので、よかったらご覧ください。
-
-
もう迷わない資産の売り方|40代子育て世帯の3つの売却タイミングと出口戦略
続きを見る
相場が下がったときこそ、配分を崩さない
一方、相場が大きく下がったときに「怖いから全部預金に戻そう」と動くのは、多くの場合で逆効果なのでやめましょう。
10年以上使わない箱のお金は、そもそも短期の値下がりを待てるお金として分けたものです。
そこで売ってしまうと、値下がりした分を損として確定させることになります。
とはいえ、頭では「10年以上使わないお金」とわかっていても、いざ資産が大きく減った画面を見ると、怖くなって売りたくなるのが自然な感情ですよね?
暴落時に慌てて売ってしまわないためには、お金を分けておく仕組みに加えて、日頃から「下落をどう受け止めるか」というマインドセット(心の準備)を持っておくことが大切になります。
私が実際に意識している心の整え方については、以下の記事で詳しくお伝えしていますので、下落が不安になりやすい方は、ぜひ一度目を通してみてください。
-
-
40代・3人の子を持つパパ投資家が考える「暴落時に平常心を保つ5つのマインドセット」
続きを見る
【体験談】割合ではなく「使う時期」で変えてきた実例
ここで、私自身の体験もお話しさせてください。
今でこそ資産も育ってきましたが、最初から迷いなく順調に進められたわけではありません。
3人分の大学費用1,650万円を目標に、NISAで毎月3.1万〜3.3万円の積立を始めたときのことです。
始めてからの1年近くはずっと元本割れが続き、「子どもたちの大切な教育費なのに、このままで本当に大丈夫だろうか」と不安になったのを今でも覚えています。
それでもやめずに続けられたのは、「このお金を使うのは10年以上先。今の生活費や近い進学費は、ちゃんと預金で守れている」と自分の中で線引きができていたからでした。
また、その後の家計全体を振り返ってみると、2024年11月時点では純資産約3,150万円のうち現預金が約33%というバランスでした。
もっとも、最初から「現預金を33%にしよう」と決めていたわけではありません。
生活防衛資金として半年〜1年分の生活費と「5年以内の箱」のお金をしっかり確保し、さらに相場が下がったとき用の待機資金も手元に残しておいた。
そうして必要な現金を積み上げた結果、気づけばその割合になっていた、というのが正直なところです。
振り返ってみても、「最適な割合」を最初に決めて動いたことは一度もありません。
家族の暮らしと近い予定を預金で守りながら、使う時期に合わせてお金の置き場所を整理してきただけです。
もし今、「貯蓄と投資の正しい割合がわからない」と立ち止まっているなら、どうか最初から完璧な答えを探しすぎないでください。
まずはご家庭のお金を「3つの箱」に分けて一歩踏み出すこと。
その小さな一歩こそが、数年後の大きな安心につながっていくと実感しています。
ちなみに教育費のリアルな積立実績、奨学金も含めた計画の立て方は、こちらの記事ですべて公開していますので、あわせて参考にしてみてください。
-
-
子育て世帯必見!3人分の教育費1,650万円を無理なく貯める完全ロードマップ~投資戦略、奨学金活用【実践者が公開】
続きを見る
Q&A|よくある質問
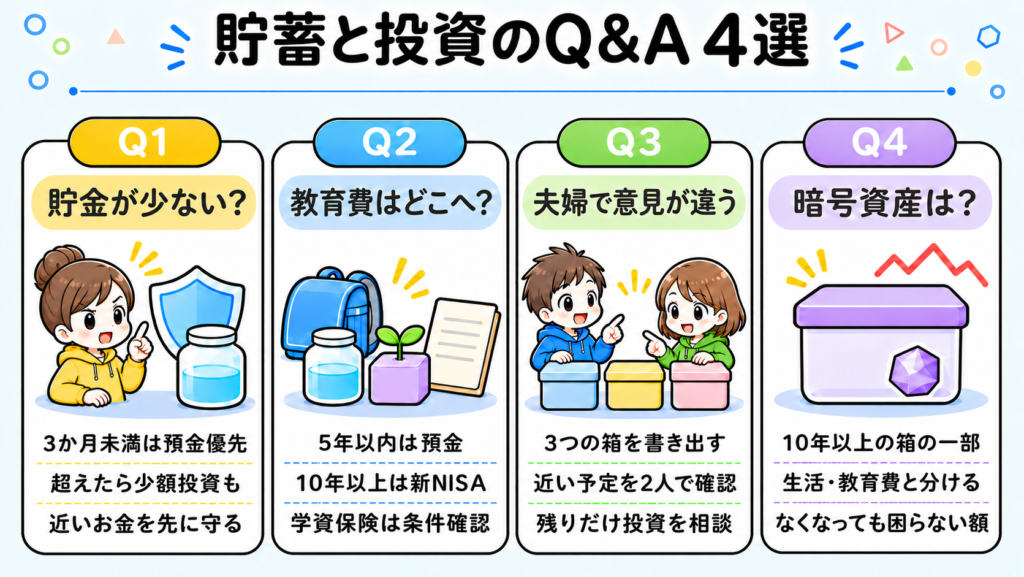
いざ自分の家計に当てはめてみようとすると、「こういう場合はどうすればいい?」と迷う場面も出てくるはずです。
ここでは、貯蓄と投資のバランスを考える際によく迷うポイントをまとめましたので、気になるところから確認してみてください。
貯金が少ないうちは、投資をしないほうがいい?
まずは「生活防衛資金の3か月分」をひとつの目安にしてみてください。
3か月分に届いていないうちは、投資はいったん待ち、先に預金を厚くするのがおすすめです。
3か月分を超えていれば、生活防衛資金の積立を続けながら、月数千円の少額積立投資を並行して値動きに慣れておくのもよいでしょう。
大切なのは、すぐ使う箱や5年以内の箱がしっかり確保できているかです。
教育費は預金・学資保険・NISAのどれで貯めればいい?
ここでも「使う時期」に合わせて選ぶのが基本です。
5年以内に使う入学費用などは減らない「預金」、10年以上先の大学費用は「新NISA」などでの運用が主な候補になります。
もうひとつの選択肢である「学資保険」も、満期まで長期間置いておく前提の商品のため、使う時期としては10年以上先に向けた手段です。
元本割れしにくい商品もある一方、一般的に途中で解約すると払った保険料を下回ることが多く、返戻率も商品によって違います。
学資保険の加入を考える場合は、新NISAと比べたうえで、満期の時期・返戻率・途中解約の条件を必ず確認してください。
夫婦で考え方が違うときはどうすればいい?
3つの箱の中身を一緒に書き出すところから始めましょう。
もっと投資したい側と預金で持っておきたい側に分かれるのは、よくあることです。
この場合、「貯金の半分を投資しよう」「いや2割にしよう」と割合だけで話し合うと平行線になりやすいため、まずは3つの箱の中身を一緒に書き出すところから始めてみてください。
すぐ使う箱と5年以内の箱を2人で確認できれば、預金派の方も「必要な生活費や近い予定は守られている」と安心できます。
そのうえで、残った「10年以上使わない箱」をどこまで投資に回すかだけを話し合えば、意見の差はずっと小さくなるはずです。
暗号資産はどの箱に入れればいい?
もし取り入れるとしても、10年以上使わない箱のなかのごく一部にとどめてください。
暗号資産は値動きが非常に大きく、短期間で半分以下になることもあるため、すぐ使う箱や5年以内の箱のお金を回すのは避けましょう。
目安としては、大学費用のように将来かならず使う予定のお金とは切り分けて、最悪なくなっても家族の生活と計画が変わらない金額までにしておくのが安心です。
まとめ
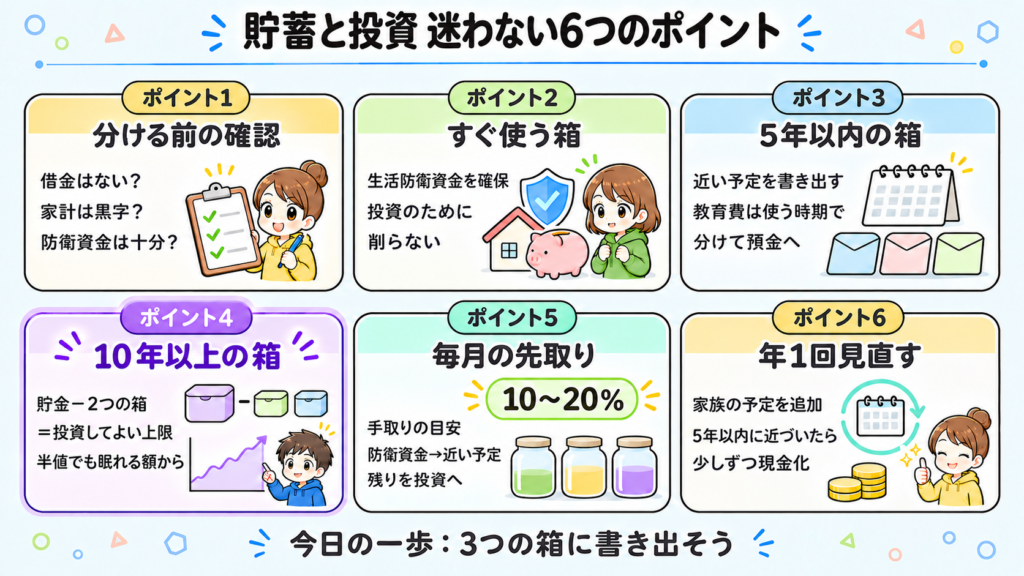
ここまで、子育て世帯が迷わず決められる「貯蓄と投資のバランス」の考え方をお伝えしてきました。
賢明な方であっても「貯蓄と投資は60:40が目安」「半分ずつがちょうどいい」といった情報を見聞きすると、つい割合に合わせようとしてしまいます。
しかし、本当に大切なのは割合をそろえることではなく、家族の暮らしと近い予定を守りながら、無理なく続けられる仕組みを作ることです。
この記事のまとめ
- 分ける前の3チェック
高金利の借金(リボ払い・キャッシング)がないか、毎月の家計が黒字か、生活防衛資金がどの段階まで貯まっているかを確認する。 - すぐ使う箱
生活防衛資金を確保し、投資のために削らない。 - 5年以内に使う箱
近い予定を10万円単位で書き出す。(教育費も使う時期ごとに箱を分ける) - 10年以上使わない箱
貯金 − すぐ使う箱 − 5年以内の箱 = 投資してよい上限。一時的に半分になっても眠れる額から始める。 - 毎月の先取り額を順番で分ける
手取り10〜20%を目安に、「生活防衛資金の不足分 → 5年以内の積立 → 残りを投資(新NISA・iDeCo)」の順で上から埋める - 年1回・家族の節目で見直す
年末や誕生月などに予定を書き足し、使う時期が5年以内に近づいた教育費などは少しずつ現金化して預金へ移す
投資に回せる金額が思っていたより少なかったとしても、まったく焦る必要はありません。
それは、いま目の前にある大切な暮らしや数年後の子どもの予定をしっかりと預金で守れている証拠です。
また、完璧な割合を探して足踏みするよりも、まずは今あるお金をざっくり仕分けてみることが、家計を整える一番の近道になります。
今日できる最初の一歩として、手元の金融資産を「すぐ使う・5年以内に使う・10年以上使わない」の3列に書き出し、10年以上使わないお金の金額を1つ出すところから始めてみてください。
きっと、あなた自身にとって一番安心できるバランスが見えてくるはずです。
今日すること
手元の金融資産を「すぐ使う・5年以内に使う・10年以上使わない」として書き出し、10年以上使わないお金の金額を1つ出しましょう。
次の記事に進む
次の記事を読むと、10年以上使わないお金を新NISAで毎月いくら積み立てるか、家計に合わせて決められるようになります。
まだ不安な方は、 【生活防衛資金はいくら必要?|子育て世帯は「必須生活費×3か月」から始める】 から読み直してみてください。
[筆者プロフィール]
40代男性。妻1人、子ども3人(7歳、6歳、3歳)の5人家族。本業年収は300万円前後。2018年1月に貯金500万円から資産形成を開始。約7年で純資産3,150万円を達成(2024年11月時点)。iDeCo、新NISA、投資信託、株式投資、暗号資産などを勉強しながら運用中。過去にハウスクリーニング、現在は暗号資産エアドロップで副収入を得ている。自身の低年収・子育て世代での経験をもとに、再現性の高い資産形成ノウハウやお金に関する思考法・習慣、投資の実践方法、リアルな資産状況などを、同じような悩みを持つ方々の力になれるよう、等身大の言葉で情報をお届けします。
[免責事項]
本記事は、筆者の個人的な経験や見解に基づいた情報提供を目的としており、特定の金融商品やサービスの利用を推奨するものではありません。記事内の3つの箱の区切り(5年・10年)、貯蓄率の目安、モデルケースの金額は一般的な目安および編集上の基準であり、適切な配分は各家庭の収入・支出・ライフプラン・リスク許容度によって異なります。NISA・iDeCo・児童手当などの制度、学資保険などの商品条件は変更される場合がありますので、最新の公式情報をご確認ください。投資には元本割れのリスクがあり、最終的な判断はご自身の責任でお願いいたします。