「新NISAを始めたいけれど、手元にいくら現金を残せば安心?」
「学資保険や教育費の積立も、生活防衛資金に入れていい?」
子どもの将来や資産形成を真剣に考え始めるほど、こうした「現金の残し方」に迷ってしまう方は多いのではないでしょうか?
生活防衛資金の目安は「3か月〜1年分」と幅広く言われますが、決め方はどの家庭も同じです。
普段の支出全体ではなく「削れない生活費」だけを抜き出し、まずは手の届く「3か月分」から少しずつ目標月数を伸ばしていくアプローチをとること。
これだけで、途方もない金額に圧倒されず、現実的なゴールがすぐに見えてきます。
この記事では、子育て世帯がスムーズに生活防衛資金をつくれるよう、次の内容を分かりやすく解説します。
守るべき現金の数字が定まれば、もう迷うことはありません。
ご家庭にぴったりの「安心できる金額」を今日ここでスッキリ決めてしまいましょう。
生活防衛資金とは?
生活防衛資金という言葉はよく耳にしますが、具体的にどの程度の金額を目指すのか、自信を持って説明できる方は意外と少ないのではないでしょうか?
ここが曖昧なままだと、「学資保険も入れていいの?」「教育費の貯金とはどう違うの?」と途中で手が止まってしまいます。
スムーズに準備を進めるために、まずは生活防衛資金の「本来の役割」と「当てはまるお金・当てはまらないお金」から確認していきましょう。
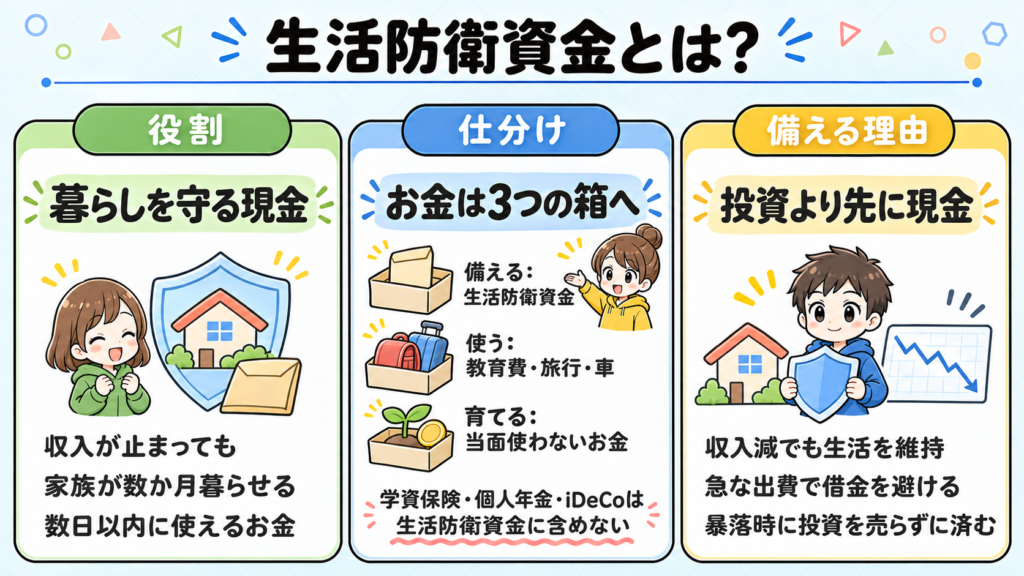
生活防衛資金とは「収入が止まっても暮らせる現金」
生活防衛資金とは、病気・失業・災害などで万が一収入が途絶えても、数か月は家族の最低限の暮らしをそのまま続けられる現金のことです。
貯金のなかでも、用途を「もしもの備え」だけに限定したお金だと考えてください。
教育費の積立や、家族旅行・車の買い替えといった「使う目的が決まっている貯蓄」とは役割がまったく異なります。
このお金の役目は、増やすことではありません。
突然のトラブルがあっても「家族のいつもの暮らし」と「心のゆとり」を守ることです。
手元に「すぐ動かせる現金」があるだけで、子どもの急な入院や突発的な出費があっても「今月はどうしよう」と焦る必要がなくなります。
精神的なゆとりができることで、日々の家計管理も落ち着いて判断できるようになるのです。
お金は3つの箱に分ける
家計のお金は、使う時期と目的に合わせて「3つの箱」に分けて考えると迷いません。
今回テーマにしている生活防衛資金は、まさにこのうちの「すぐ使う箱」に入れるお金です。
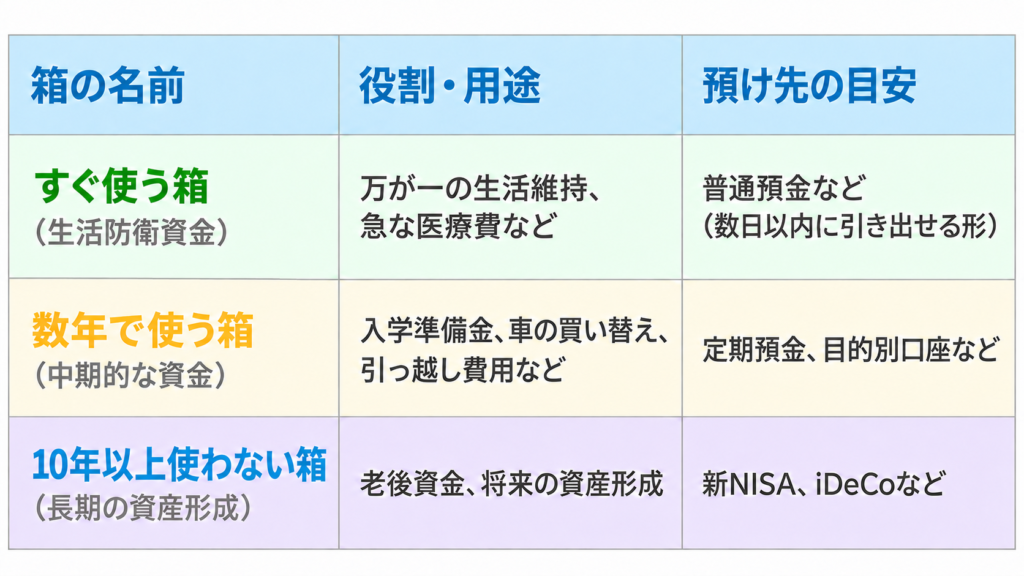
ここで注意したいのが、冒頭で触れた学資保険・個人年金・iDeCoは「すぐ使う箱(生活防衛資金)」には入れないという点です。
これらは途中で引き出しにくく、中途解約すると元本割れのリスクもあります。
教育費や老後資金の準備としては有効ですが、いくら残高があっても「生活防衛資金(もしものときに数日以内に使えるお金)」には数えないようにしましょう。
なぜ投資より先に現金を確保するのか?
生活防衛資金が必要な理由は、大きく3つです。
なかでも子育て世帯にとって、とくに大きな意味を持つのが3つ目の理由です。
手元に現金がないと、暴落で価値が下がっている最悪のタイミングでも、生活費のために投資商品を売って損を確定させるしかなくなります。
逆に、生活防衛資金という「盾」があれば、相場が回復するまで投資商品に手をつけずにやり過ごせます。
つまり、投資で失敗しないためにこそ、現金の守り(生活防衛資金)が必要なのです。
ちなみに、純資産100万円未満の段階で、なぜ生活防衛資金を最優先にすべきなのかは、以下の記事で全体像をまとめています。
よかったらご覧ください。
-
-
純資産100万円未満の攻略法|凡人が資本主義を生き抜くための「労働・貯蓄・投資」のトリセツ
続きを見る
生活防衛資金はいくら必要?
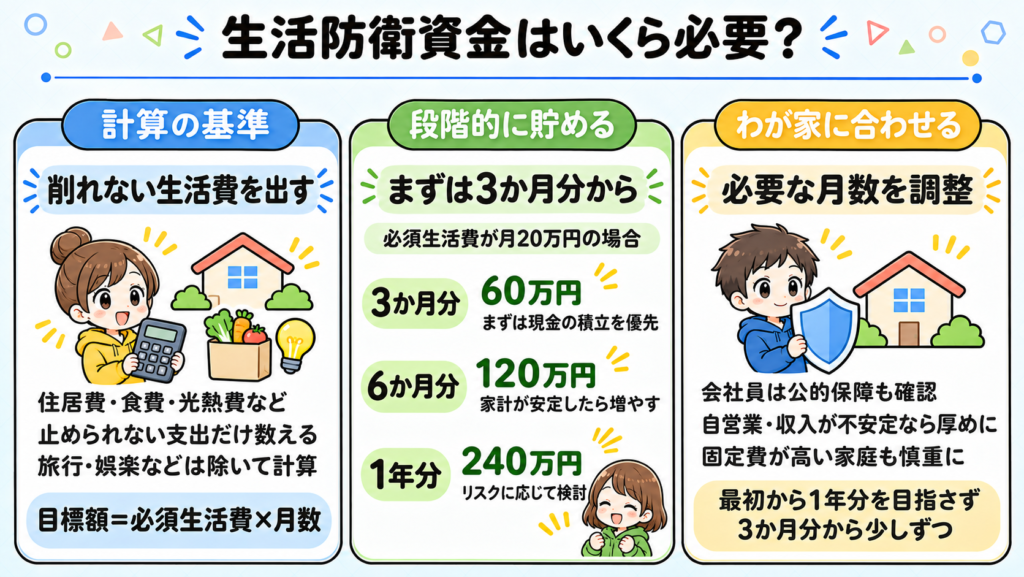
生活防衛資金の目安を調べると、「3か月分」という意見もあれば「1年分は必要」という情報もあり、結局いくら貯めればいいのか迷ってしまいますよね。
ただ、必要となる金額は家庭環境によって違いますが、生活防衛資金を決める手順はどの家庭も同じです。
この2ステップで整理すれば、途方もない金額に圧倒されることなく、無理のない現実的な目標額がすぐに見えてきます。
基準にするのは全支出ではなく「削れない生活費」だけ
ここでいう生活費とは、普段使っているお金の全額ではありません。
万が一収入が途絶えたときでも、「これだけは削れない、止められない支出(必須生活費)」だけを数えます。
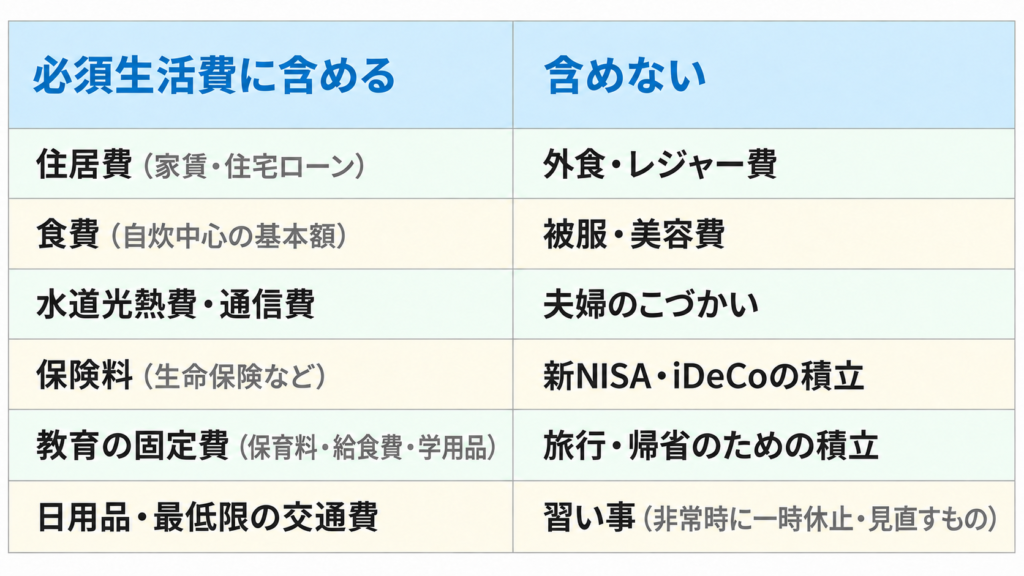
支出の全額に月数をかけると、目標額が跳ね上がり「そんな大金、貯まるわけがない」と挫折する原因になります。
逆に、削れる支出を除いた「必須生活費(20万円前後)」だけで計算すれば、目標額はぐっと下がり、手の届く現実的な数字になります。
この差こそが、挫折せずに貯められるかどうかの大きな違いになるでしょう。
土台を知る|会社員にはすでに「公的保険の盾」がある
月数を決める前に知っておきたいのが、会社員の方はすでに国や会社の公的保障という「最強の盾」を持っているという事実です。
これらのセーフティネットがあるからこそ、会社員世帯の生活防衛資金は「3~6か月分」でも家計が破綻しにくい構造になっています。
一方で、これらの保障が手薄な自営業・フリーランスの方は、公的保険の代わりに現金の盾を厚めに用意しておく必要性が高くなります。
ちなみに、健康保険で何がどこまで守られているかの詳細は、関連記事をご確認ください。
-
-
【日本の公的保険②】健康保険!あなたはどこまで知っていますか?民間保険は必要?などの疑問に答えます!
続きを見る
-
-
【日本の公的保険③】国民健康保険!あなたはどこまで知っていますか?民間保険は必要?などの疑問に答えます!
続きを見る
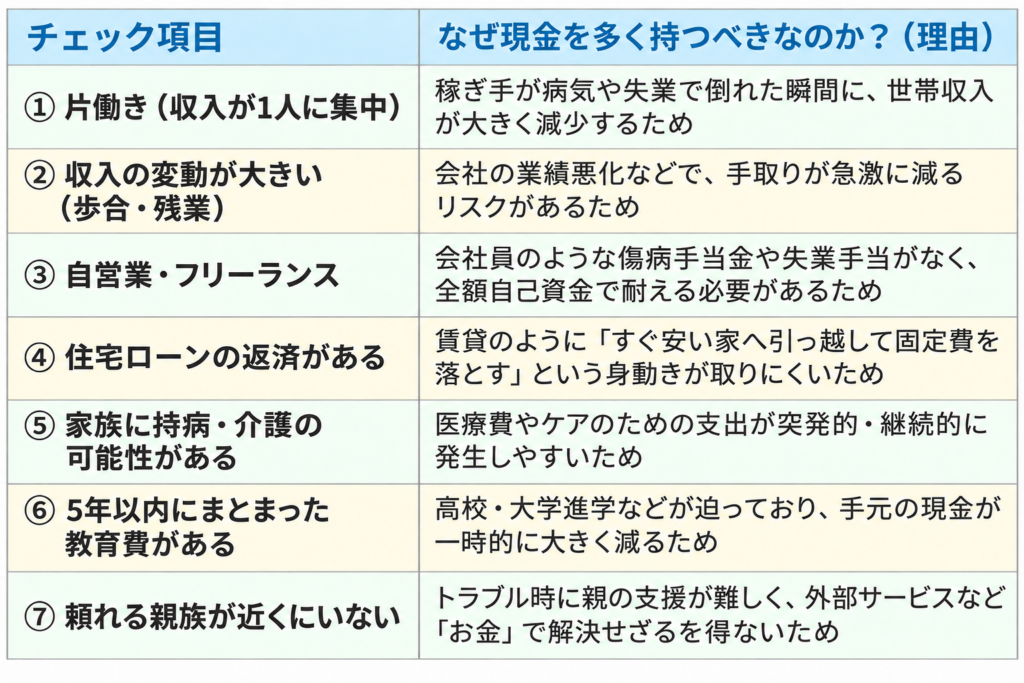
何ヶ月分必要?|チェックリストで目標月数を決める
働き方や住宅ローンの有無など、家庭の状況によって備えるべき月数は変わります。
まずは以下のチェックリストで、ご家庭のリスク要因がいくつ当てはまるかを数えてみましょう。
◆【チェックリスト】リスクを測る7つの目安と理由
基本は「3〜6か月分」で十分ですが、「収入が途絶えやすい状況」や「支出を減らしにくい固定費」を抱えている家庭は、そのぶん生活防衛資金を厚くしておく必要があります。
◆【判定の目安】あなたの家庭の目標月数はどれくらい?
いくつ当てはまったでしょうか?
チェックの数が多いほど「家計の守りを固める必要がある」というサインです。
以下の基準を目安に、あなたの家庭のゴール(目標月数)を設定してみてください。
◆ 焦って最初から満額を目指さない|月数は「段階的」に増やす
チェックの判定を見て、「うちは1年分(数百万円)も必要なのか?」と身構えてしまった方もいるかもしれません。
しかし、最初から1年分を目指す必要はまったくありません。
高すぎる目標を掲げると、貯まる前に心が折れて挫折してしまうからです。
生活防衛資金は、家計の体力に合わせて「段階的」に育てていくのが無理のない進め方です。
生活防衛資金の目標金額を10分で出す3ステップ
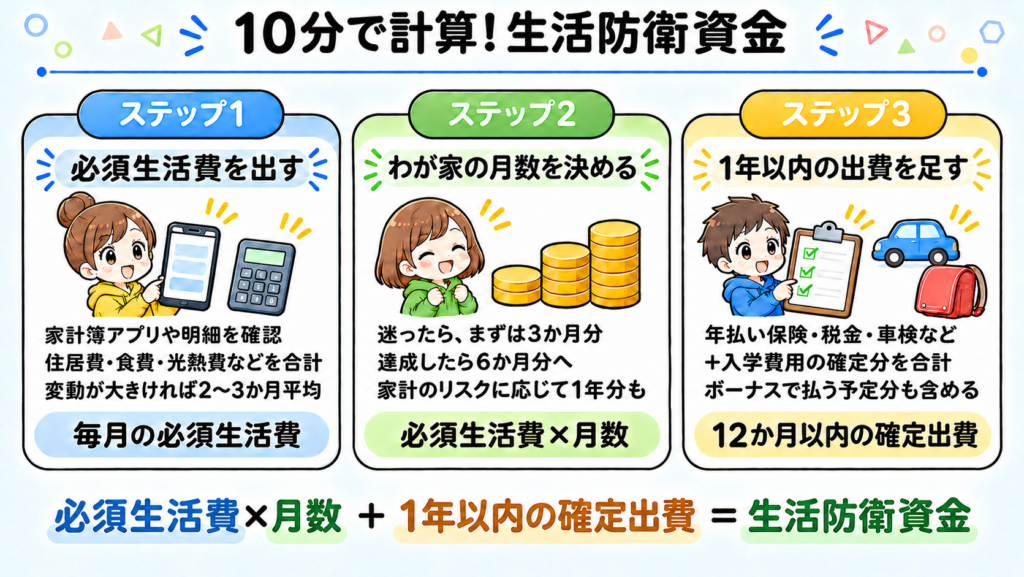
ここからはいよいよ実践です。
用意するものは、マネーフォワードMEなどの「家計簿アプリ」。
電卓はスマホのもので十分です。
計算するゴールは、「生活防衛資金の目標金額」です。
【計算式】
必須生活費 × 月数 + 12か月以内の大口支出 = 生活防衛資金の目標金額
上記の計算式を、3つのステップで埋めていきましょう。
先月の「必須生活費」を1つの数字にする
家計簿アプリや明細を開き、前の章で整理した「必須生活費に含める項目(住居費・食費・光熱費・教育固定費など)」を足し合わせます。
ここで算出した金額が、計算の土台となる最も大切な数字です。
月ごとの支出にバラつきがある場合は、先月分だけでなく「直近2〜3か月の平均」を出すと、ブレのない安心な数字が出せます。
なお、家計全体の収支の出し方に迷ってしまうという方は、以下の記事でお金の流れを見える化する方法を詳しく解説していますので、よかったらご覧ください。。
-

-
家計のキャッシュフローとは?AIを使ってお金の流れを見える化する方法【プロンプト例つき】
続きを見る
わが家の「月数」を決める
前の章のチェックリスト該当数をもとに、目標月数を決めます。
どの月数にするか迷ったら、まずは「3か月分」からスタートしてください。
最初から高い目標を掲げて手が止まってしまうより、小さなゴールを確実に達成して段階的に増やしていくほうが、家計管理は確実に前へ進みます。
12か月以内の「大口支出(特別費)」を足す
最後に、毎月の生活費には含まれないものの、「直近1年以内に確実に支払う予定のお金」を合計して足します。
これらは本来「数年で使う箱(特別費)」のお金ですが、1年以内に支払うことが決まっている分だけは、生活防衛資金と一緒に「現金」として手元に残しておいたほうがよいでしょう。
あらかじめ用意しておかないと、まとまった出費があるたびに生活防衛資金が目減りし、家計の守りが崩れてしまうためです。
なお、ボーナスで支払う予定の費用も、万が一の収入減に備える「盾」として機能させるため、ここでは12か月以内の「大口支出(特別費)」に含めておくことをおすすめします。
モデルケースで計算してみる
2つの架空の家庭を例に、実際に式を埋めてみましょう。
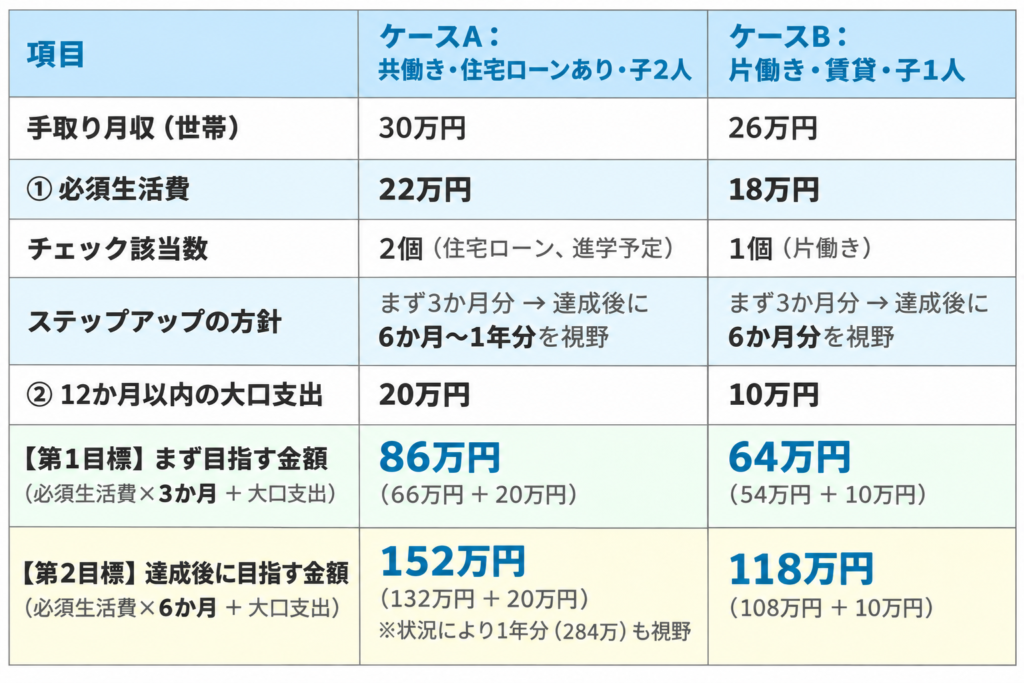
◆ 最初のゴールは、全員「第1目標」だけでOK
ケースAのようにリスクが重なる家庭でも、最初から第2目標の「152万円」を見上げる必要はありません。
片働きのケースBも同様です。
最初から100万〜200万円単位の大金を貯めようとすると、ハードルの高さに圧倒されて挫折してしまいます。
この2段階のステップで進めることが、子育て世帯が無理なく家計管理と投資を両立させる最大のコツです。
どこに置く?生活防衛資金は「生活費と別口座」が基本
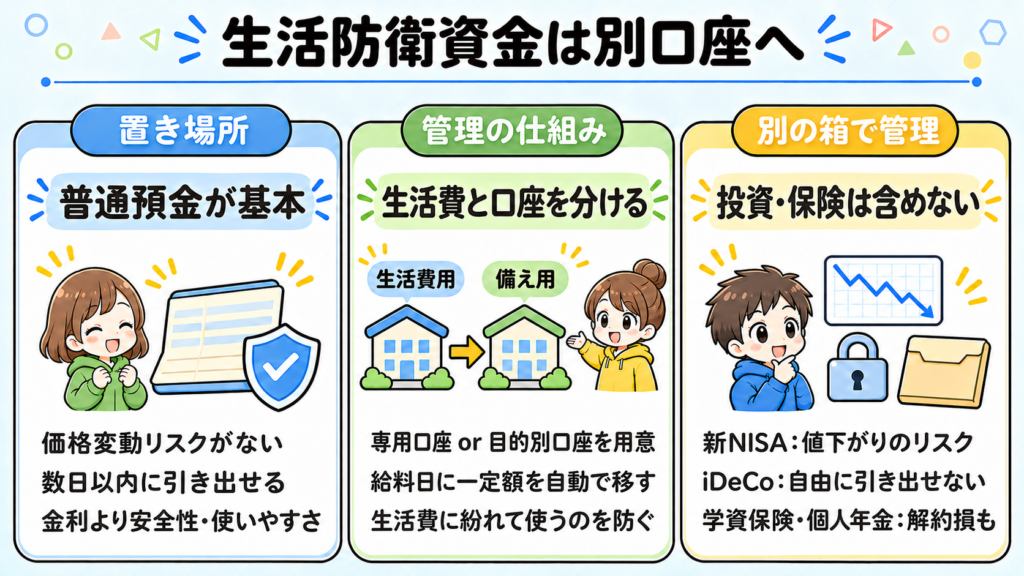
目標金額が決まったら、次は「お金の置き場所」です。
置き場所を間違えると、生活費とごちゃ混ぜになって気づかないうちに使ってしまったり、いざというときに引き出せなくなったりします。
ここでは、生活防衛資金をしっかり機能させるための「置き場所の条件」と「失敗しない管理の仕組み」を見ていきましょう。
置き場所の条件は「元本が減らない」「数日以内に引き出せる」の2つ
生活防衛資金の置き場所を選ぶときは、金利の高さで選ばないことが大切です。
このお金の目的は「増やすこと」ではなく「生活を守ること」なので、優先順位は次の2つだけに絞られます。
この2つの条件をもとに、最適な預け先とそうでない預け先を仕分けると次のようになります。
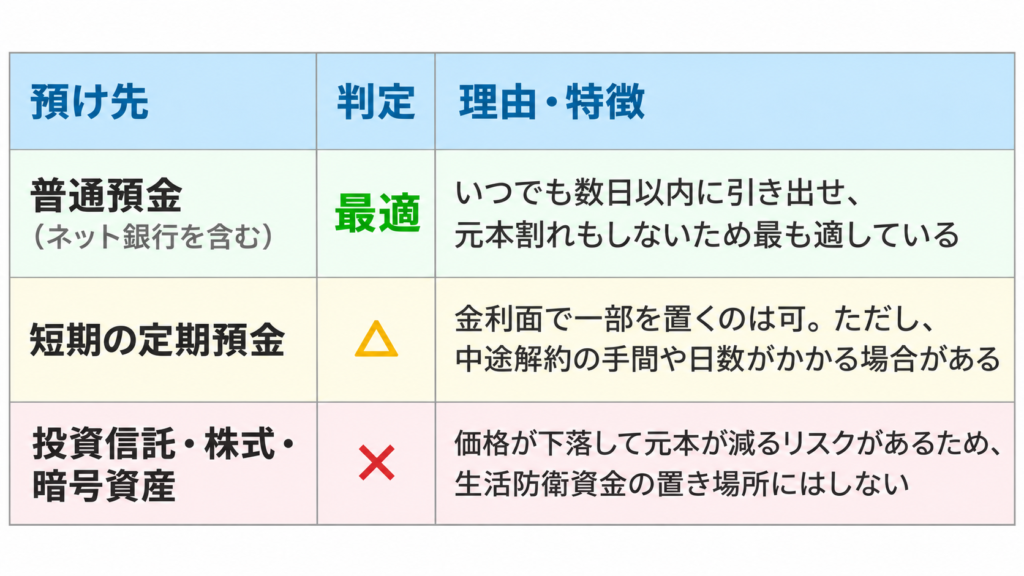
最適なのは、普通預金ですね。
なお、銀行ごとの金利や手数料、サービスの条件は変更されることがあるため、実際に口座を選ぶ際は各金融機関の最新情報をご確認ください。
生活費の口座と分ける
預け先として普通預金を選ぶ際、ひとつだけ絶対に押さえておきたい鉄則があります。
それは、「生活費(給料の振込先)と同じ口座に置いたままにしない」こと。
給与口座にまとまった防衛資金を置いたままだと、残高が多く見えるぶん、無意識のうちに日々の支出がゆるんでしまいがちになります。
月末に「思ったよりお金が残っていない」となるのは、あなたの意志が弱いからではなく、同じ口座にお金をまとめているせいで、「まだ使えるお金がある」と無意識に錯覚してしまう仕組みのせいです。
解決策はシンプル。
生活費の口座とは別の「専用口座(または目的別口座)」を用意し、給料日に自動でお金を移す仕組みを作りましょう。
いったんこの仕組みさえ作ってしまえば、毎月手作業で振り替える手間もかからず、生活費に紛れて使ってしまう心配もなくなります。
新NISA・iDeCo・学資保険は「別の箱」で管理する
最後に改めて確認しておきたいのが、次の金融資産は生活防衛資金に数えないという点です。
これらはすべて「数年で使う箱(特別費)」や「10年以上使わない箱(長期投資)」のお金です。
生活防衛資金とこれらの金融資産は、しっかり切り離して管理しましょう。
生活防衛資金の貯め方|無理なく進める3つの手順
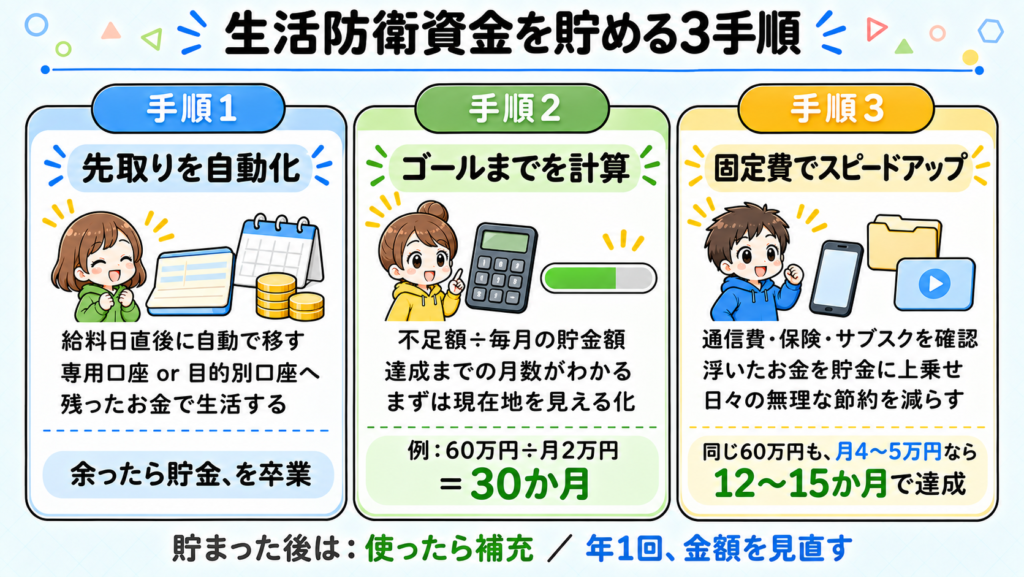
目標金額と専用の口座が決まったら、あとは実際にその口座へお金を積み立てていくだけです。
ただ、日々の食費やこづかいを無理に削るような「我慢の節約」では長続きしません。
ここでは子育て世帯が確実に、そして最短で生活防衛資金を完成させるための「3つの実践手順」を紹介します。
手順①|給料日の「先取り自動化」で確実に積み立てる
お金を貯めるための絶対ルールは、「余ったら貯金する」のではなく「給料日に先に分ける(先取り貯金)」です。
前章で用意した専用口座や目的別口座(ドコモSMTBネット銀行など)の「定額自動入金・自動振替」を設定し、給料日の直後に一定額が自動で移動する仕組みを作ります。
生活費として使える口座から最初にお金を隔離してしまい、残ったお金の範囲で暮らすことができれば、毎月確実に防衛資金は積み上がっていきます。
手順②|達成までの月数を計算し、現在地を知る
自動振替を設定したら、目標達成までにどれくらいの期間がかかるのかを計算してみましょう。
目標達成までの期間
( 目標金額 − 現在の貯金 ) ÷ 毎月の先取り貯金額 = 達成までの月数
なお、(目標金額 − 現在の貯金)が、これから貯めるべき金額です。
たとえば、第1目標が「80万円」で手元の貯金が「20万円」なら、これから貯めるべき金額は「60万円」ですね。
毎月「2万円」ずつ先取り貯金をしていく場合、達成までに30か月(約2年半)かかる計算になります。
まずは、こうして「ゴールまでの正確な期間」を可視化することが大切です。
手順③|「固定費の見直し」で貯まるスピードを加速させる
「2年半もかかるのか...もっと早く貯めて投資に進みたい」
そんなふうに感じた場合、毎日の変動費(食費や日用品、娯楽費など)を切り詰めるのではなく、「毎月勝手に出ていく固定費」にメスを入れるとよいでしょう。
固定費は一度見直すだけで、何の我慢も努力もなしに、毎月の浮いたお金をすべて先取り貯金へ上乗せできます。
実際、私の家庭では、次の支出を見直したことで毎月2~3万円の固定費を削減できました。
もし、この浮いたお金(2~3万円)を先取り貯金(月2万円)に上乗せできれば、毎月の積立額は合わせて「月4~5万円」に増えます。
これならば、当初30か月(2年半)かかると見込んでいた期間が「1年~1年3か月」となり、達成までの期間を1年半程度前倒しすることができるでしょう。
ちなみに、通信費の見直しから手をつけたいという方は、以下の記事を参考にしてみるとよいと思います。
-

-
【最新版】おすすめ格安SIM徹底比較!あなたに最適なプランの選び方
続きを見る
また毎月赤字が出てしまう方には、以下の記事がおすすめです。
-
-
家計の見直しはどこから?効果が大きい順に進める7ステップ【子育て世帯向け】
続きを見る
貯まった後の維持ルール|使ったら補充、年1回は金額を見直す
目標額を無事に達成できたあとは、生活防衛資金をしっかり維持するために「2つのルール」を押さえておきましょう。
意志ではなく「仕組み」に任せるようになって変わった【体験談】
ここまで偉そうに解説してきた私ですが、2018年に貯金500万円から資産形成を始めた当初、生活防衛資金は「自分が計画して作ったもの」ではありませんでした。
生活防衛資金を作ることができたのは、当時共働きだった妻が自身の意志でしっかり貯金してくれていたからです。
当時のわが家には、家計を合算する仕組みも分担のルールもありませんでした。
お互いの年収を知っている程度で、お金の使い道について話し合ったことすらなかったのです。
結果的に貯蓄はできていたものの、これは完全に「妻の努力頼み」で再現性のない状態でした。
もし妻が貯めてくれていなければ、私は何の守りもないまま、丸腰で投資を始めていたはずです。
その後、妻が専業主婦になり、家計が私の収入1本(片働き)になったことを機に、必須生活費の再計算と家計の抜本的な見直しを行いました。
そこで初めて導入したのが、本記事でご紹介した「生活費口座と分けること」と「給料日に自動で振替・入金すること」でした。
原資となったのは、先ほどご紹介した格安SIMや保険の見直しなどで浮かせた月2万~3万円と副業収入の数十万円です。
この仕組みを整えたおかげで、片働きへの変化に伴って増額が必要だった生活防衛資金も、無理なくしっかりと準備することができました。
人の意志や努力は、環境や気分によってブレてしまいます。
しかし、一度「口座の構造」と「自動振替の仕組み」を作ってしまえば、あとは放っておいても毎月勝手に盾が作られ、維持されていきます。
「今月はいくら投資に回せるだろうか」「何かあったらどうしよう」と不安に悩まされる日々から抜け出すために、まずは給料日に自動でお金をよける小さな仕組み作りから始めてみてください。
Q&A|よくある質問
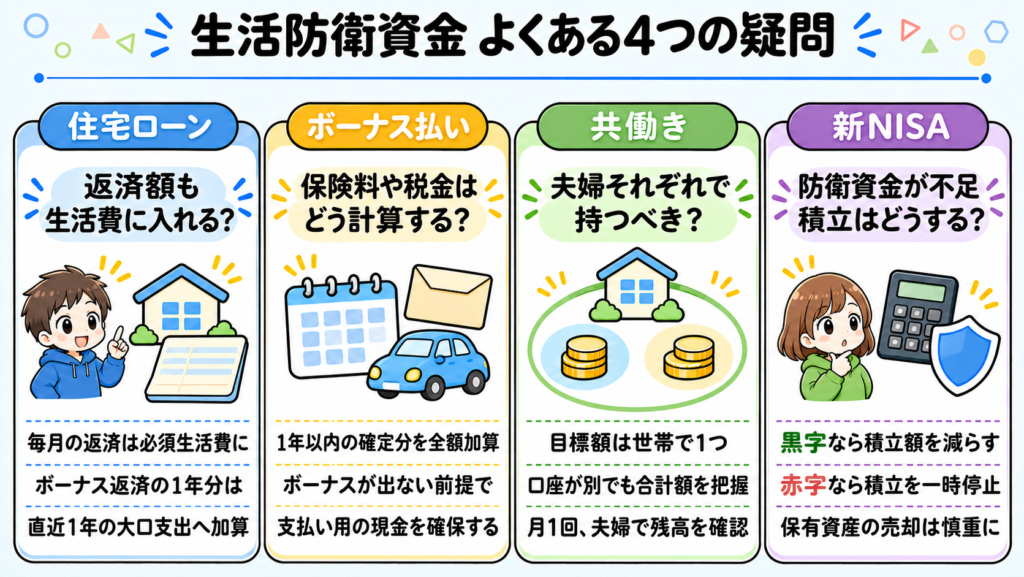
ここでは、子育て世帯が生活防衛資金を計算・管理する際に、特につまずきやすい4つの疑問にお答えします。
住宅ローンの返済も「必須生活費」に含める?
必ず含めてください。
万が一収入が途絶えたとしても、住宅ローンの返済は待ってくれません。
家賃と同様に「住居費」として、毎月の返済額をそのまま必須生活費にカウントします。
なお、「ボーナス払い」を併用している場合は、1年間のボーナス返済額を本記事内「生活防衛資金の目標金額を10分で出す3ステップ」の12か月以内の大口支出に足して計算してください。
これで、ボーナス月の大きな支払いもしっかり守ることができます。
ボーナス払いにしている保険料や自動車税はどう扱う?
本記事内「生活防衛資金の目標金額を10分で出す3ステップ」の12か月以内の大口支出として全額足してください。
ボーナスは会社の業績や景気によって減額・支給見送りになるリスクがあります。
そのため、生活防衛資金を計算するときは「ボーナスが出ない前提」で現金を確保しておくのが家計管理の鉄則です。
年払いの生命保険料、自動車税、固定資産税など、「1年以内に支払うことが確定している大口出費」は、生活防衛資金と一緒に現金として手元に残しておきましょう。
共働きの場合、夫婦それぞれ別で持つべき?
金額は「世帯で1つ」に決め、置き場所も「1か所」にまとめるのが最もおすすめです。
生活防衛資金は家族全体の暮らしを守るお金なので、目標額は世帯単位で計算します。
口座を夫婦別々に分けると、「いま合計でいくらあるのか」が見えにくくなり、片方が使ってしまっていたというトラブルも起きやすくなります。
もし諸事情で口座を分ける場合は、「2人の合計残高が目標額に達しているか」を定期的に確認してください。
おすすめは「月1回の家計会議」で、夫婦一緒にアプリの残高画面を確認するルールにしておくことです。
すでに新NISAを始めている。防衛資金が足りない場合は投資を止めるべき?
その場合、投資を完全に「止める」必要も「売却する」必要もありません。
まずは「積立額を減らす」ことで対応しましょう。
家計の状況に合わせて、次のように進めるのがおすすめです。
まとめ
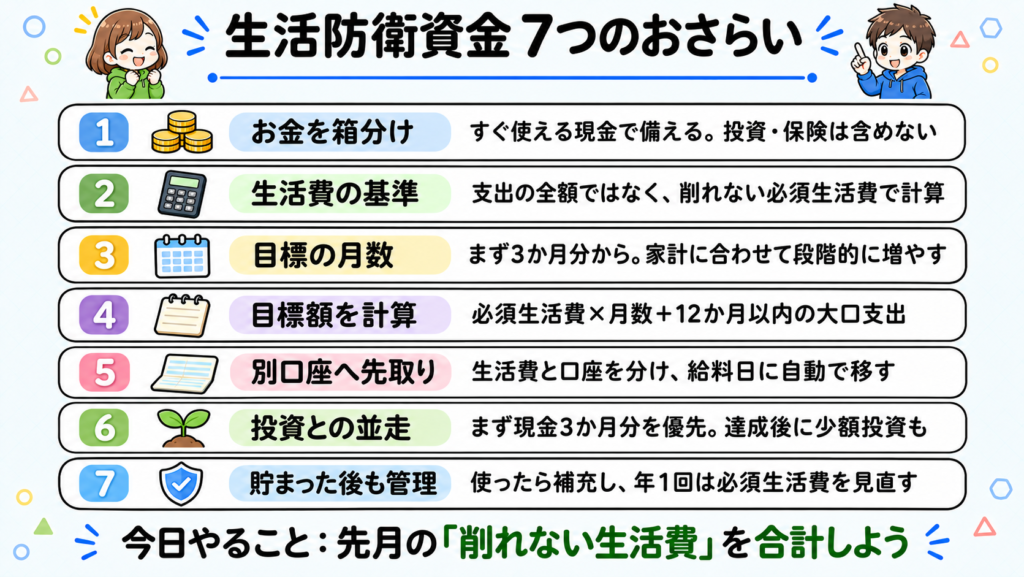
実際に生活防衛資金を準備していくステップを最後にもう一度整理しておきましょう。
本記事のおさらい
- お金の箱分け
生活防衛資金は「すぐ使う箱」に置く現金。学資保険・iDeCo・新NISAは含めない。 - 生活費の基準
支出の全額ではなく、収入が止まっても削れない「必須生活費」だけで計算する。 - 目標月数
まずは全員共通で「3か月分」を第1目標にし、家計の状況に合わせて段階的に増やす。 - 金額の計算式
「必須生活費 × 月数 + 12か月以内の大口支出」で、目標額を1つの明確な数字にする。 - 置き場所
生活費の口座とはしっかり分け、給料日に自動振替・入金でよける仕組みを作る。 - 投資との並走
第1目標(3か月分)までは投資を「待ち」、達成後に少額(月1,000〜5,000円)で並走する。 - 貯まった後の管理
万が一の事態で使ったら必ず補充し、年に1回は必須生活費を再計算する。
◆「数字」が決まれば、家計の迷いはすべて消える
ネットや本で「生活防衛資金はいくら必要?」と調べても答えが出なかったのは、「目標の月数」と「必須生活費」が具体的な1つの数字になっていなかったからです。
必要な金額さえパッと出せてしまえば、「いま投資を始めるべきか、待つべきか」「毎月いくら貯めればいいのか」もその場ですべて論理的に決まります。
まずは今日、家計簿アプリや通帳を開いて、先月の「削れない生活費(必須生活費)」を電卓で合計してみてください。
その数字に「3か月」をかけ、「12か月以内の大口支出」を足した瞬間、目指すべき明確なゴールが手に入ります。
守るべき現金のラインさえ決まってしまえば、もう漠然としたお金の不安に悩まされることはありません。
自信を持って、資産を「増やす側」へと安心して進んでいきましょう。
[筆者プロフィール]
40代男性。妻1人、子ども3人(7歳、6歳、3歳)の5人家族。本業年収は300万円前後。2018年1月に貯金500万円から資産形成を開始。約7年で純資産3,150万円を達成(2024年11月時点)。iDeCo、新NISA、投資信託、株式投資、暗号資産などを勉強しながら運用中。過去にハウスクリーニング、現在は暗号資産エアドロップで副収入を得ている。自身の低年収・子育て世代での経験をもとに、再現性の高い資産形成ノウハウやお金に関する思考法・習慣、投資の実践方法、リアルな資産状況などを、同じような悩みを持つ方々の力になれるよう、等身大の言葉で情報をお届けします。
[免責事項]
本記事は、筆者の個人的な経験や見解に基づいた情報提供を目的としており、特定の金融商品やサービスの利用を推奨するものではありません。記事内の月数・チェックリスト・モデルケースの金額は一般的な目安および編集上の基準であり、適切な水準は各家庭の状況によって異なります。傷病手当金・高額療養費制度・雇用保険などの公的制度、および銀行の金利・サービス条件は変更される場合がありますので、最新の情報をご確認ください。投資には元本割れのリスクがあり、最終的な判断はご自身の責任でお願いいたします。